Коротко о деле
| Клиент | Владелец Opel Astra, пострадавший в ДТП в Ярославле |
| Задача | Заставить страховую оплатить ремонт по реальной цене и не дать ей выиграть время, затягивая выплату |
| Сложность | Клиент сначала подписал соглашение о выплате деньгами, и страховая считала, что вопрос закрыт |
| Результат | Суд взыскал с ООО СК «Согласие» 109 715 ₽ и неустойку 1% в день от недоплаты до дня, когда страховая заплатит полностью |
Это кейс со стороны потерпевшего. Сразу после ДТП клиент подписал со страховой соглашение о выплате деньгами, но через несколько дней передумал и попросил ремонт. Страховая не стала организовывать ремонт и перечислила деньги, которых не хватало даже по её собственной оценке. Мы доказали, что клиент вправе был выбрать ремонт, пока соглашение не исполнено. Суд взыскал доплату, убытки по рыночной стоимости ремонта, неустойку, штраф и компенсацию морального вреда. Главное: суд постановил, что неустойка продолжает начисляться каждый день, пока страховая не рассчитается. Решение вступило в законную силу и исполнено.
Клиент и ситуация
К нам обратился владелец Opel Astra. 10 мая 2023 года в Ярославле в его машину въехал другой автомобиль. Участники оформили ДТП без вызова полиции, по европротоколу. Виновником признали водителя второй машины.
Ответственность клиента была застрахована в ООО СК «Согласие», туда он и обратился. 12 мая 2023 года он подписал со страховой соглашение о выплате возмещения деньгами. Но уже 19 мая, до того как страховая что-либо заплатила, клиент подал новое заявление: попросил организовать ремонт и выдать направление на СТОА, а прежнее заявление о выплате деньгами просил считать недействительным.
Страховая ответила письмом от 26 мая: предложила клиенту самому выбрать СТОА, которая сможет провести ремонт, и сообщить об этом в течение пяти дней. Это письмо клиент получил только 3 июня. А страховая, не дожидаясь ответа, ещё 29 мая перечислила ему 31 600 рублей.
По оценке самой страховой ремонт Opel Astra по Единой методике стоил 52 574 рубля без учёта износа и 31 636,50 рубля с учётом износа. То есть страховая заплатила сумму с износом, хотя при ремонте износ не учитывается.
Претензию страховая оставила без удовлетворения, финансовый уполномоченный 25 августа 2023 года в требованиях отказал.
Независимый эксперт оценил ремонт по среднерыночным ценам без учёта износа в 102 000 рублей. Утилизационная стоимость заменяемых деталей составила 171,85 рубля.
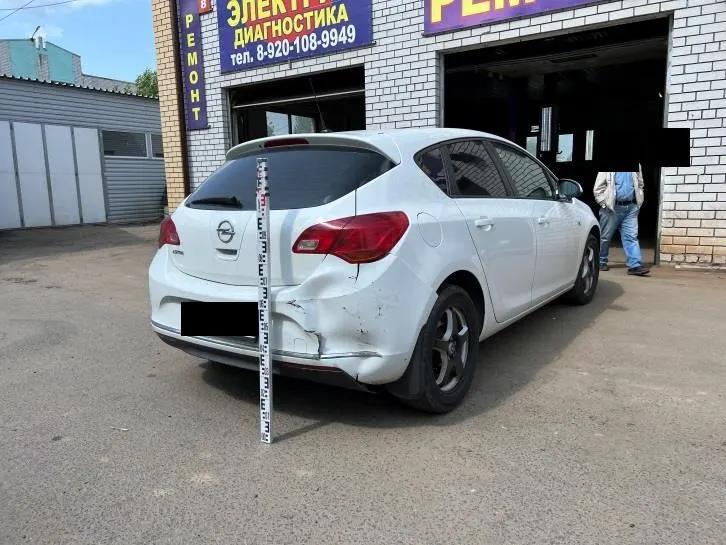
Задача
Цель состояла в том, чтобы преодолеть довод страховой о подписанном соглашении, взыскать полную стоимость ремонта и добиться такой неустойки, которая не даст страховой затягивать расчёт.
Результат
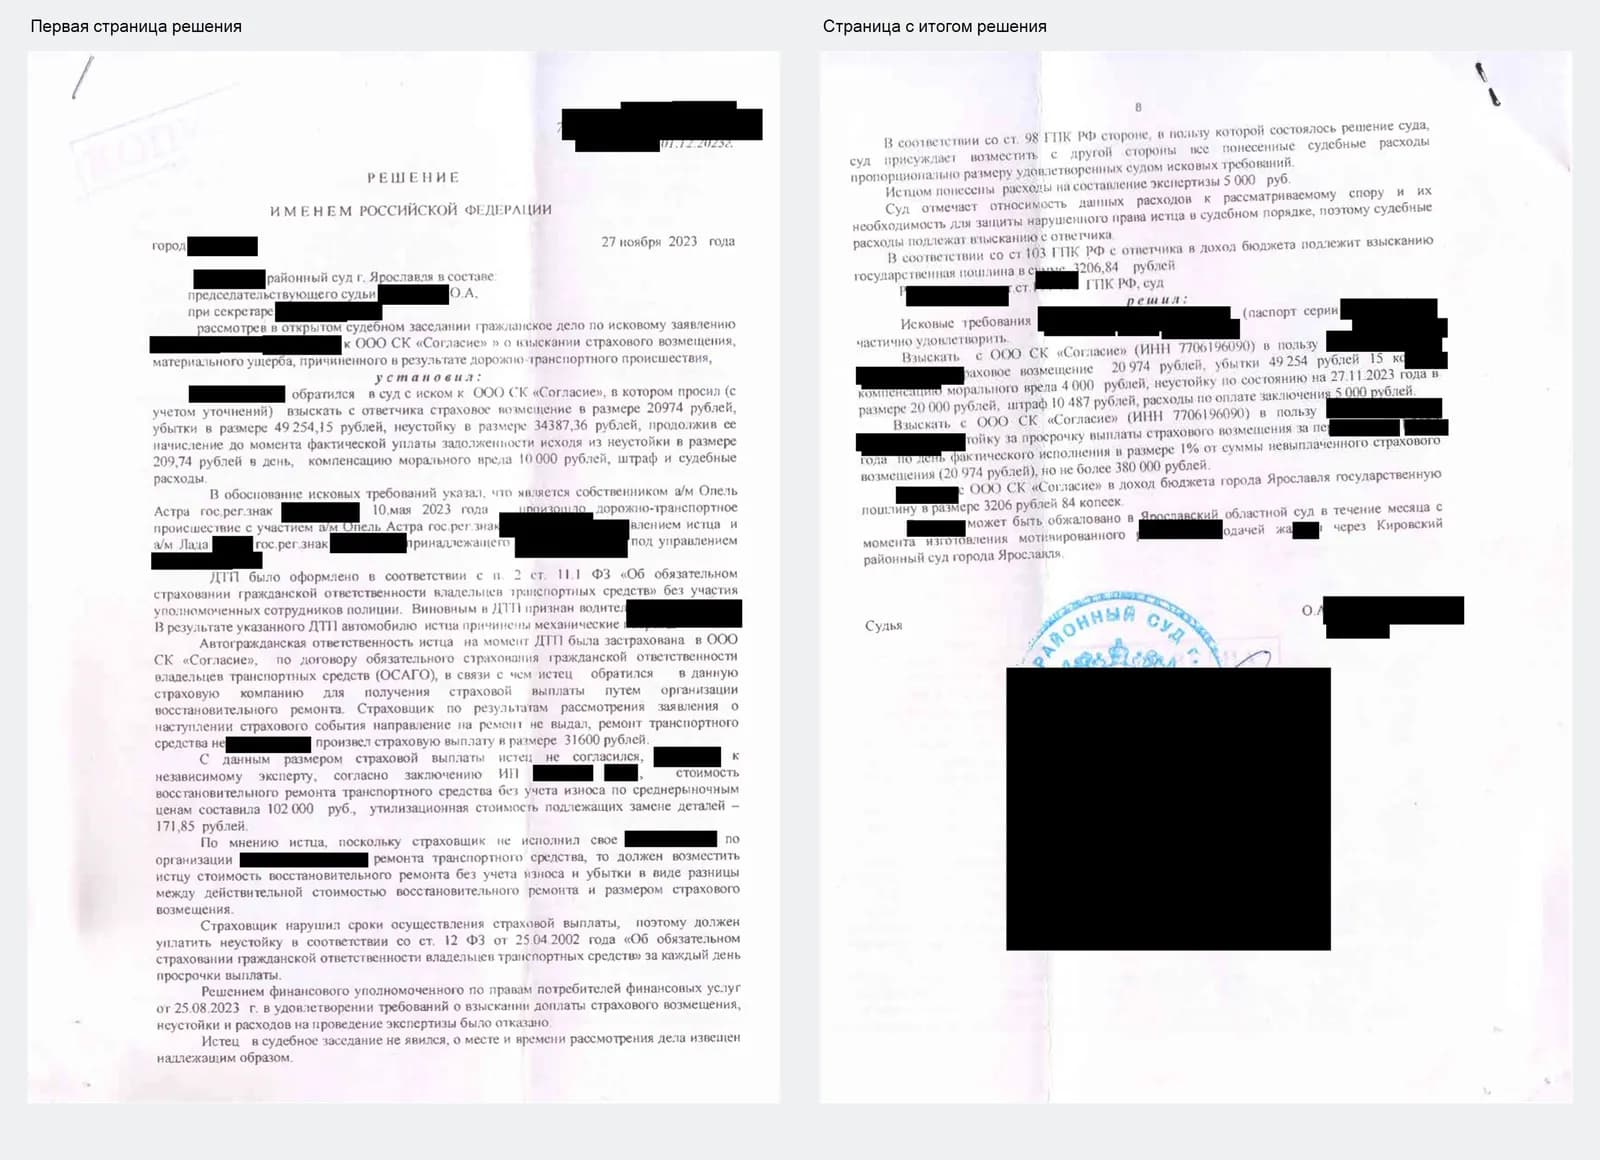
Решением Кировского районного суда г. Ярославля от 27 ноября 2023 года с ООО СК «Согласие» в пользу клиента взыскано:
| Что взыскано | Сумма |
|---|---|
| Доплата страхового возмещения | 20 974,00 ₽ |
| Убытки (рыночный ремонт) | 49 254,15 ₽ |
| Неустойка на дату решения | 20 000,00 ₽ |
| Штраф | 10 487,00 ₽ |
| Компенсация морального вреда | 4 000,00 ₽ |
| Расходы на экспертизу | 5 000,00 ₽ |
| Итого | 109 715,15 ₽ |
Сверх этого суд взыскал неустойку с 28 ноября 2023 года до дня фактического исполнения: 1% от невыплаченного возмещения, то есть 209,74 рубля за каждый день. Решение вступило в законную силу и исполнено.
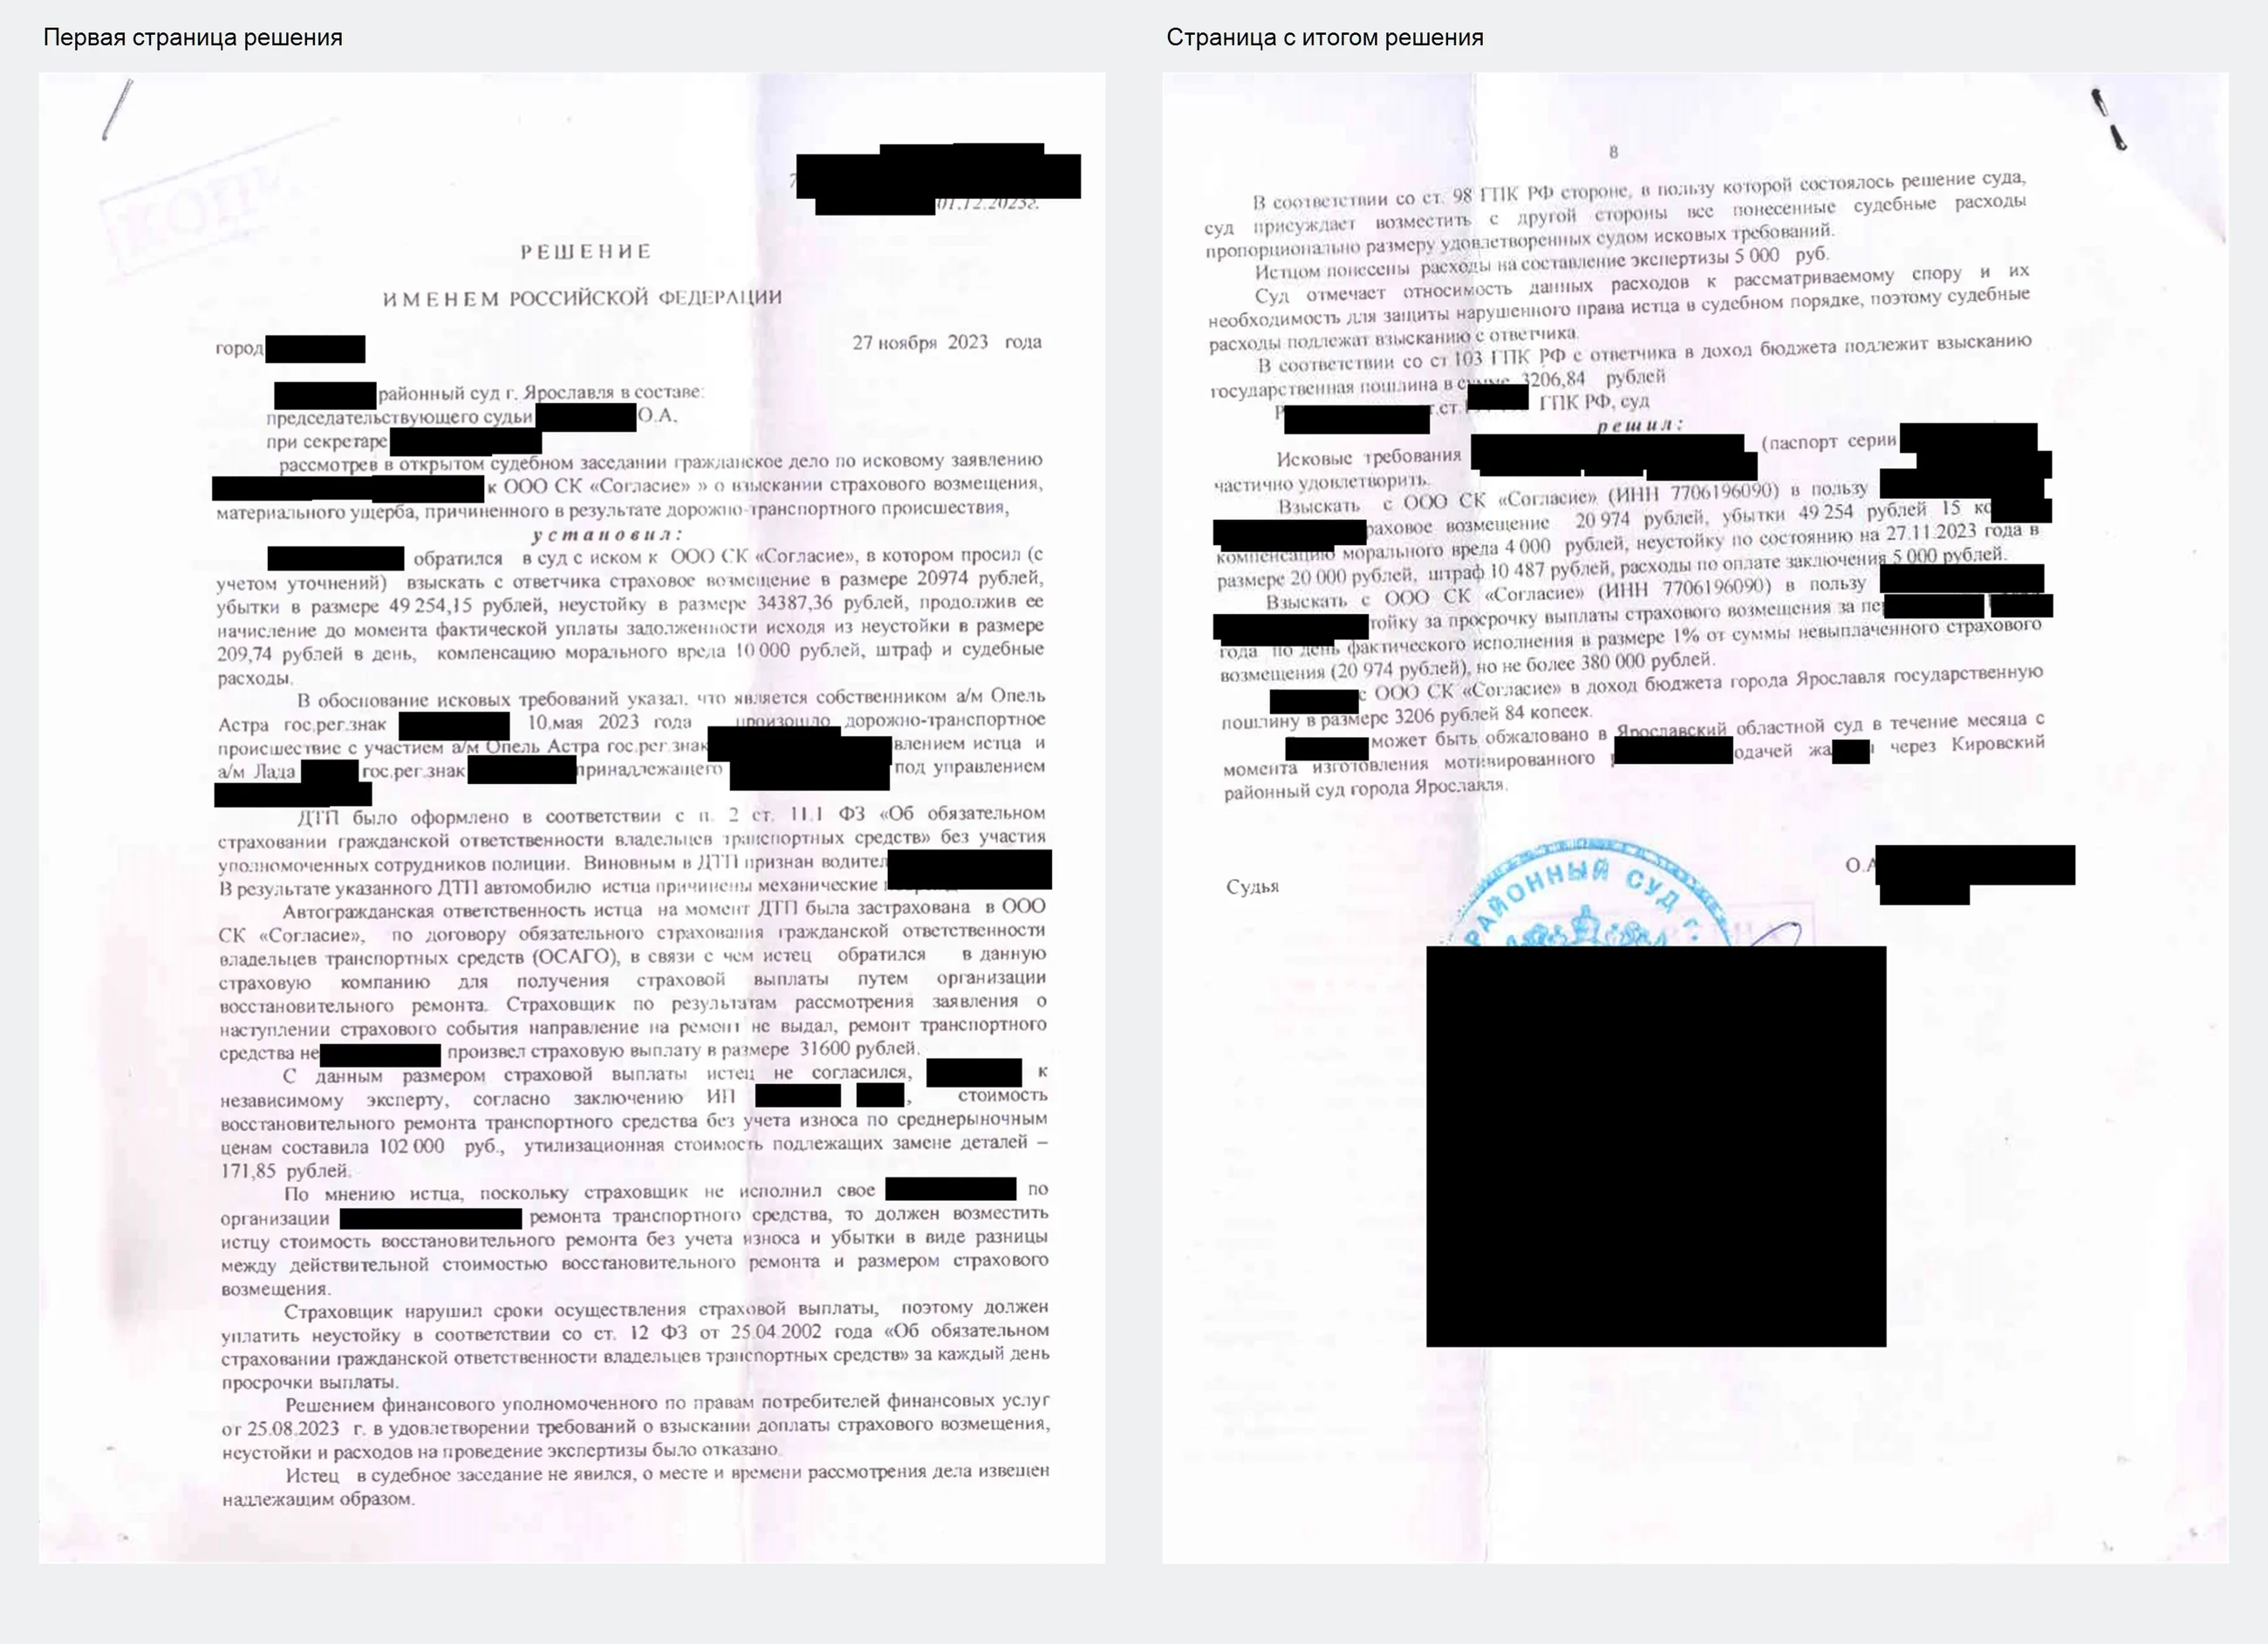
Что мы сделали
Доказали, что клиент вправе был передумать
Главный довод страховой звучал так: клиент сам подписал соглашение о выплате деньгами, значит, никаких претензий быть не может. Суд с этим не согласился.
Суд указал, что сам факт заключения соглашения об изменении формы возмещения ещё не означает, что потерпевший отказался от права на ремонт. Когда клиент попросил организовать ремонт, соглашение не было исполнено: страховая ещё ничего не выплатила. Выбор формы возмещения принадлежит потерпевшему, и в этом случае он прямо просил ремонт.
Закон ставит ремонт на первое место для легковых машин граждан:
Страховое возмещение вреда, причиненного легковому автомобилю, находящемуся в собственности гражданина и зарегистрированному в Российской Федерации, осуществляется (за исключением случаев, установленных пунктом 16.1 настоящей статьи) в соответствии с пунктом 15.2 настоящей статьи или в соответствии с пунктом 15.3 настоящей статьи путем организации и оплаты восстановительного ремонта поврежденного транспортного средства потерпевшего (возмещение причиненного вреда в натуре).
(абзац первый пункта 15.1 статьи 12 Федерального закона «Об обязательном страховании гражданской ответственности владельцев транспортных средств»)
Суд также отметил, что доказать принятие всех мер для надлежащего исполнения обязательства должна сама страховая. Предложение клиенту самому искать СТОА и перечисление денег, не дождавшись ответа, таким исполнением не являются. Суд пришёл к выводу, что страховая без согласия клиента заменила ремонт выплатой и ненадлежаще исполнила свои обязательства.
Взыскали доплату до стоимости ремонта без износа
Раз страховая должна была оплатить ремонт, она должна была заплатить по Единой методике без учёта износа. По её же оценке это 52 574 рубля. Заплатила она 31 600. Суд взыскал разницу:
52 574 − 31 600 = 20 974 рубля.
Взыскали убытки по рыночной цене ремонта
Разница между Единой методикой и реальной ценой ремонта это убытки, которые возникли из-за нарушения страховой:
Должник обязан возместить кредитору убытки, причиненные неисполнением или ненадлежащим исполнением обязательства.
(абзац первый пункта 1 статьи 393 Гражданского кодекса РФ)
В случае неисполнения должником обязательства выполнить определенную работу или оказать услугу кредитор вправе в разумный срок поручить выполнение обязательства третьим лицам за разумную цену либо выполнить его своими силами, если иное не вытекает из закона, иных правовых актов, договора или существа обязательства, и потребовать от должника возмещения понесенных необходимых расходов и других убытков.
(статья 397 Гражданского кодекса РФ)
Суд указал, что размер убытков определяется не по Единой методике, а исходя из действительной стоимости того ремонта, который должна была организовать и оплатить страховая. Заключение нашего эксперта страховая не опровергла. Расчёт:
102 000 − 171,85 − 52 574 = 49 254,15 рубля.
Добились неустойки до дня фактической выплаты
Это ключевой результат дела. За просрочку выплаты закон устанавливает неустойку 1% в день:
При несоблюдении срока осуществления страховой выплаты или срока выдачи потерпевшему направления на ремонт транспортного средства страховщик за каждый день просрочки уплачивает потерпевшему неустойку (пеню) в размере одного процента от определенного в соответствии с настоящим Федеральным законом размера страхового возмещения по виду причиненного вреда каждому потерпевшему.
(абзац второй пункта 21 статьи 12 Федерального закона «Об обязательном страховании гражданской ответственности владельцев транспортных средств»)
Клиент подал заявление с полным комплектом документов 19 мая 2023 года. Значит, страховая должна была рассчитаться до 9 июня. Полностью она этого не сделала ни к этой дате, ни к дню решения суда.
Мы просили взыскать неустойку не только за прошедший период, но и на будущее. Верховный Суд прямо допускает это:
По смыслу статьи 330 ГК РФ, истец вправе требовать присуждения неустойки по день фактического исполнения обязательства (в частности, фактической уплаты кредитору денежных средств, передачи товара, завершения работ).
(абзац первый пункта 65 Постановления Пленума Верховного Суда РФ от 24.03.2016 № 7)
Суд взыскал неустойку на дату решения 20 000 рублей и отдельно постановил: с 28 ноября 2023 года и до фактического исполнения страховая платит 1% от невыплаченного возмещения, то есть 209,74 рубля в день. Для неустойки закон устанавливает общий предел:
Общий размер неустойки (пени), суммы финансовой санкции, которые подлежат выплате потерпевшему - физическому лицу, не может превышать размер страховой суммы по виду причиненного вреда, установленный настоящим Федеральным законом.
(пункт 6 статьи 16.1 Федерального закона «Об обязательном страховании гражданской ответственности владельцев транспортных средств»)
Для вреда имуществу это 400 000 рублей. С учётом уже взысканной неустойки суд указал, что будущая неустойка может составить до 380 000 рублей.
Взыскали штраф без снижения
За отказ добровольно выполнить законные требования потерпевшего закон предусматривает штраф 50%:
При удовлетворении судом требований потерпевшего - физического лица об осуществлении страховой выплаты суд взыскивает со страховщика за неисполнение в добровольном порядке требований потерпевшего штраф в размере пятидесяти процентов от разницы между совокупным размером страховой выплаты, определенной судом, и размером страховой выплаты, осуществленной страховщиком в добровольном порядке.
(пункт 3 статьи 16.1 Федерального закона «Об обязательном страховании гражданской ответственности владельцев транспортных средств»)
Страховая просила уменьшить штраф. Суд оснований для этого не нашёл и взыскал 10 487 рублей, ровно половину доплаты.
Взыскали моральный вред и расходы
Суд признал, что нарушение прав клиента как потребителя причинило ему моральный вред, и взыскал компенсацию 4 000 рублей. Расходы на независимую экспертизу 5 000 рублей взысканы полностью: суд признал их необходимыми для защиты права клиента.
Почему позиция сработала
Итог сложился из нескольких элементов. Клиент попросил ремонт до того, как соглашение о выплате деньгами было исполнено, и суд признал, что выбор формы возмещения принадлежит ему. Страховая не организовала ремонт, а перечислила деньги, не дождавшись ответа клиента, поэтому суд признал исполнение ненадлежащим. Доплата посчитана по оценке самой страховой, а убытки по заключению эксперта, которое страховая не опровергла. Неустойку суд присудил не только на дату решения, но и до дня фактической выплаты. Штраф взыскан без снижения. В результате клиент получил 109 715 рублей и гарантию, что каждый день просрочки обходится страховой ещё в 209,74 рубля.
Правило: неустойку по ОСАГО можно взыскать до дня фактической выплаты, и это лучшая защита от затягивания
Многие думают, что неустойка считается только до дня решения суда. Это не так. Потерпевший вправе попросить суд взыскать неустойку на будущее, до дня, когда страховая фактически выплатит возмещение полностью. Тогда решение суда работает как счётчик: каждый день просрочки увеличивает долг страховой.
Как это устроено:
- неустойка составляет 1% в день от невыплаченного страхового возмещения;
- начисляется она с 21-го дня после подачи заявления со всеми документами;
- в решении суда указывают сумму на дату решения и отдельно неустойку со следующего дня до фактической выплаты;
- общий размер неустойки ограничен 400 000 рублей для вреда имуществу.
Почему это важно на практике. Без неустойки на будущее у страховой нет стимула быстро исполнять решение: долг не растёт. С такой неустойкой тянуть невыгодно, и исполнение обычно не заставляет себя ждать.
Отдельно о соглашении о выплате деньгами. Подпись под таким соглашением не всегда закрывает путь к ремонту. Если вы передумали до того, как страховая перечислила деньги, и письменно попросили ремонт, страховая должна его организовать. В нашем деле суд не признал надлежащим исполнением предложение клиенту самому найти СТОА.
Подробнее о том, как считается и взыскивается неустойка, читайте в нашей статье «Неустойка по ОСАГО».
Что это значит для вас
Если страховая затягивает выплату. Каждый день просрочки стоит ей 1% от недоплаты. Эту неустойку можно взыскать через суд, в том числе на будущее, до полного расчёта.
Если вы идёте в суд со страховой. Просите неустойку не только на дату решения, но и по день фактического исполнения. Это не даст страховой выиграть время.
Если вы подписали соглашение о выплате деньгами и передумали. Как можно быстрее письменно попросите ремонт. Если страховая ещё не заплатила, у вас сильная позиция.
Если страховая предлагает вам самому найти СТОА. Организовать ремонт обязана страховая. Её предложение искать станцию самостоятельно не освобождает её от этой обязанности.
Если страховая заплатила с учётом износа. При ремонте износ не учитывается. Разницу и убытки до рыночной цены ремонта можно взыскать.
В статье использованы данные решения Кировского районного суда г. Ярославля.
Статья описывает конкретное дело и основана на нормах права и судебной практике, действовавших на момент его рассмотрения. Законодательство и судебная практика могли измениться, поэтому все приведённые ссылки на законы и иные акты необходимо проверять на актуальность на текущую дату. Материал носит информационный характер и не является юридической консультацией по Вашей ситуации. Для оценки своего случая обратитесь за консультацией.