Коротко о деле
| Клиент | Владелец Mazda CX-5, пострадавший в ДТП в Ярославле |
| Задача | Получить полное возмещение, хотя ДТП оформлено по европротоколу с лимитом 100 000 ₽ |
| Сложность | Страховая считала, что лимит европротокола ограничивает всё, что она должна |
| Результат | Суд взыскал с САО «РЕСО-Гарантия» 279 945 ₽ сверх выплаты, а также неустойку по день фактического исполнения |
Это кейс со стороны потерпевшего. ДТП оформили без сотрудников ГИБДД, по европротоколу. Клиент просил отремонтировать машину и письменно согласился доплатить за ремонт сверх лимита. Страховая ремонт не организовала, а просто перечислила 87 600 рублей. Мы доказали, что лимит в 100 000 рублей ограничивает страховое возмещение, но не убытки, которые возникли из-за нарушения страховой. Суд взыскал доплату до лимита, убытки по рыночной стоимости ремонта, неустойку, штраф, компенсацию морального вреда и расходы. Решение вступило в законную силу.
Клиент и ситуация
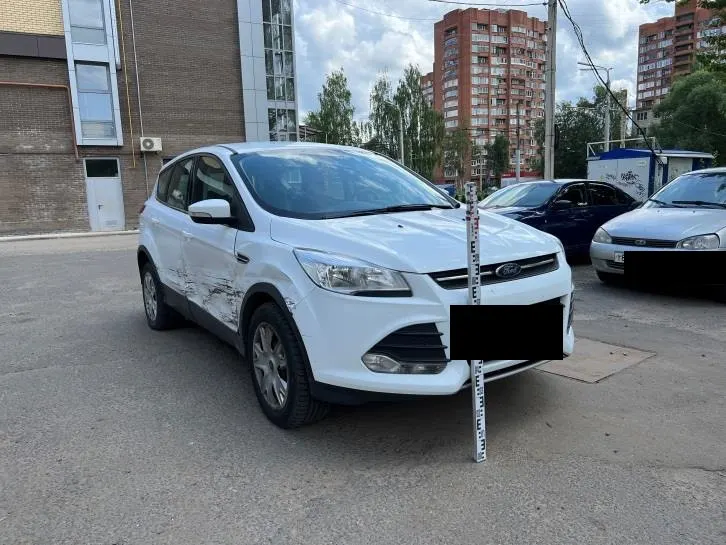
К нам обратился владелец Mazda CX-5. Летом 2025 года в Ярославле, на Московском проспекте, в его машину въехал водитель Honda Vezel. Участники оформили ДТП без вызова сотрудников полиции, заполнив извещение о ДТП. Вину водителя Honda никто не оспаривал.
8 сентября 2025 года клиент обратился в САО «РЕСО-Гарантия» с заявлением о страховом возмещении. Он прямо просил организовать и оплатить ремонт на СТОА. В тот же день стороны подписали соглашение об условиях ремонта, в котором клиент выразил согласие доплатить за ремонт сверх лимита ответственности страховщика. Форму возмещения он потом не менял.
Страховая осмотрела машину и заказала свою экспертизу. По ней ремонт по Единой методике стоил 110 163,24 рубля без учёта износа и 87 600 рублей с учётом износа. 24 сентября 2025 года страховая, не организовав ремонт, перечислила клиенту 87 600 рублей, то есть сумму с износом.
Претензию страховая не удовлетворила, финансовый уполномоченный в требованиях отказал.
Независимый эксперт оценил ремонт Mazda CX-5 по средним рыночным ценам в 263 700 рублей. По Единой методике без учёта износа ремонт стоил 111 700 рублей. Страховая это заключение в суде не оспорила.
Задача
Цель состояла в том, чтобы доказать две вещи. Первая: страховая не имела права заменять ремонт выплатой, тем более с износом. Вторая: лимит европротокола 100 000 рублей ограничивает страховое возмещение, но не убытки, которые страховая обязана возместить из-за того, что не выполнила свою обязанность.
Результат
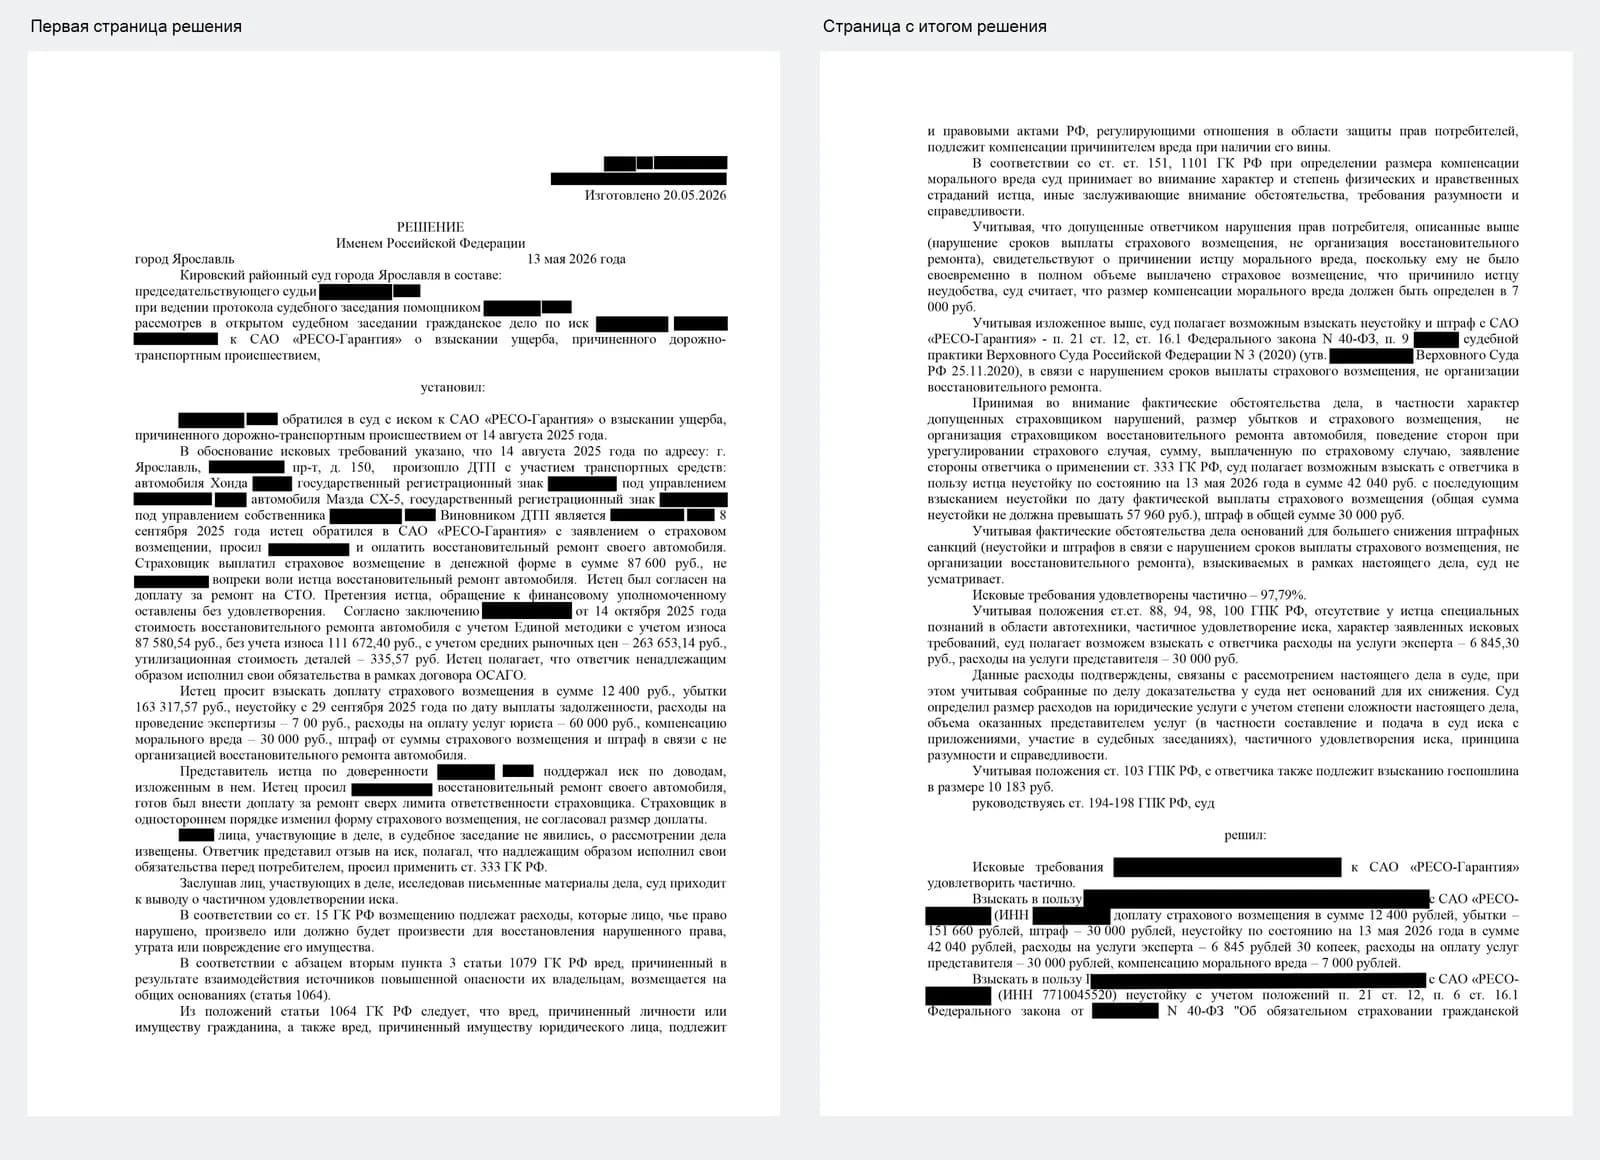
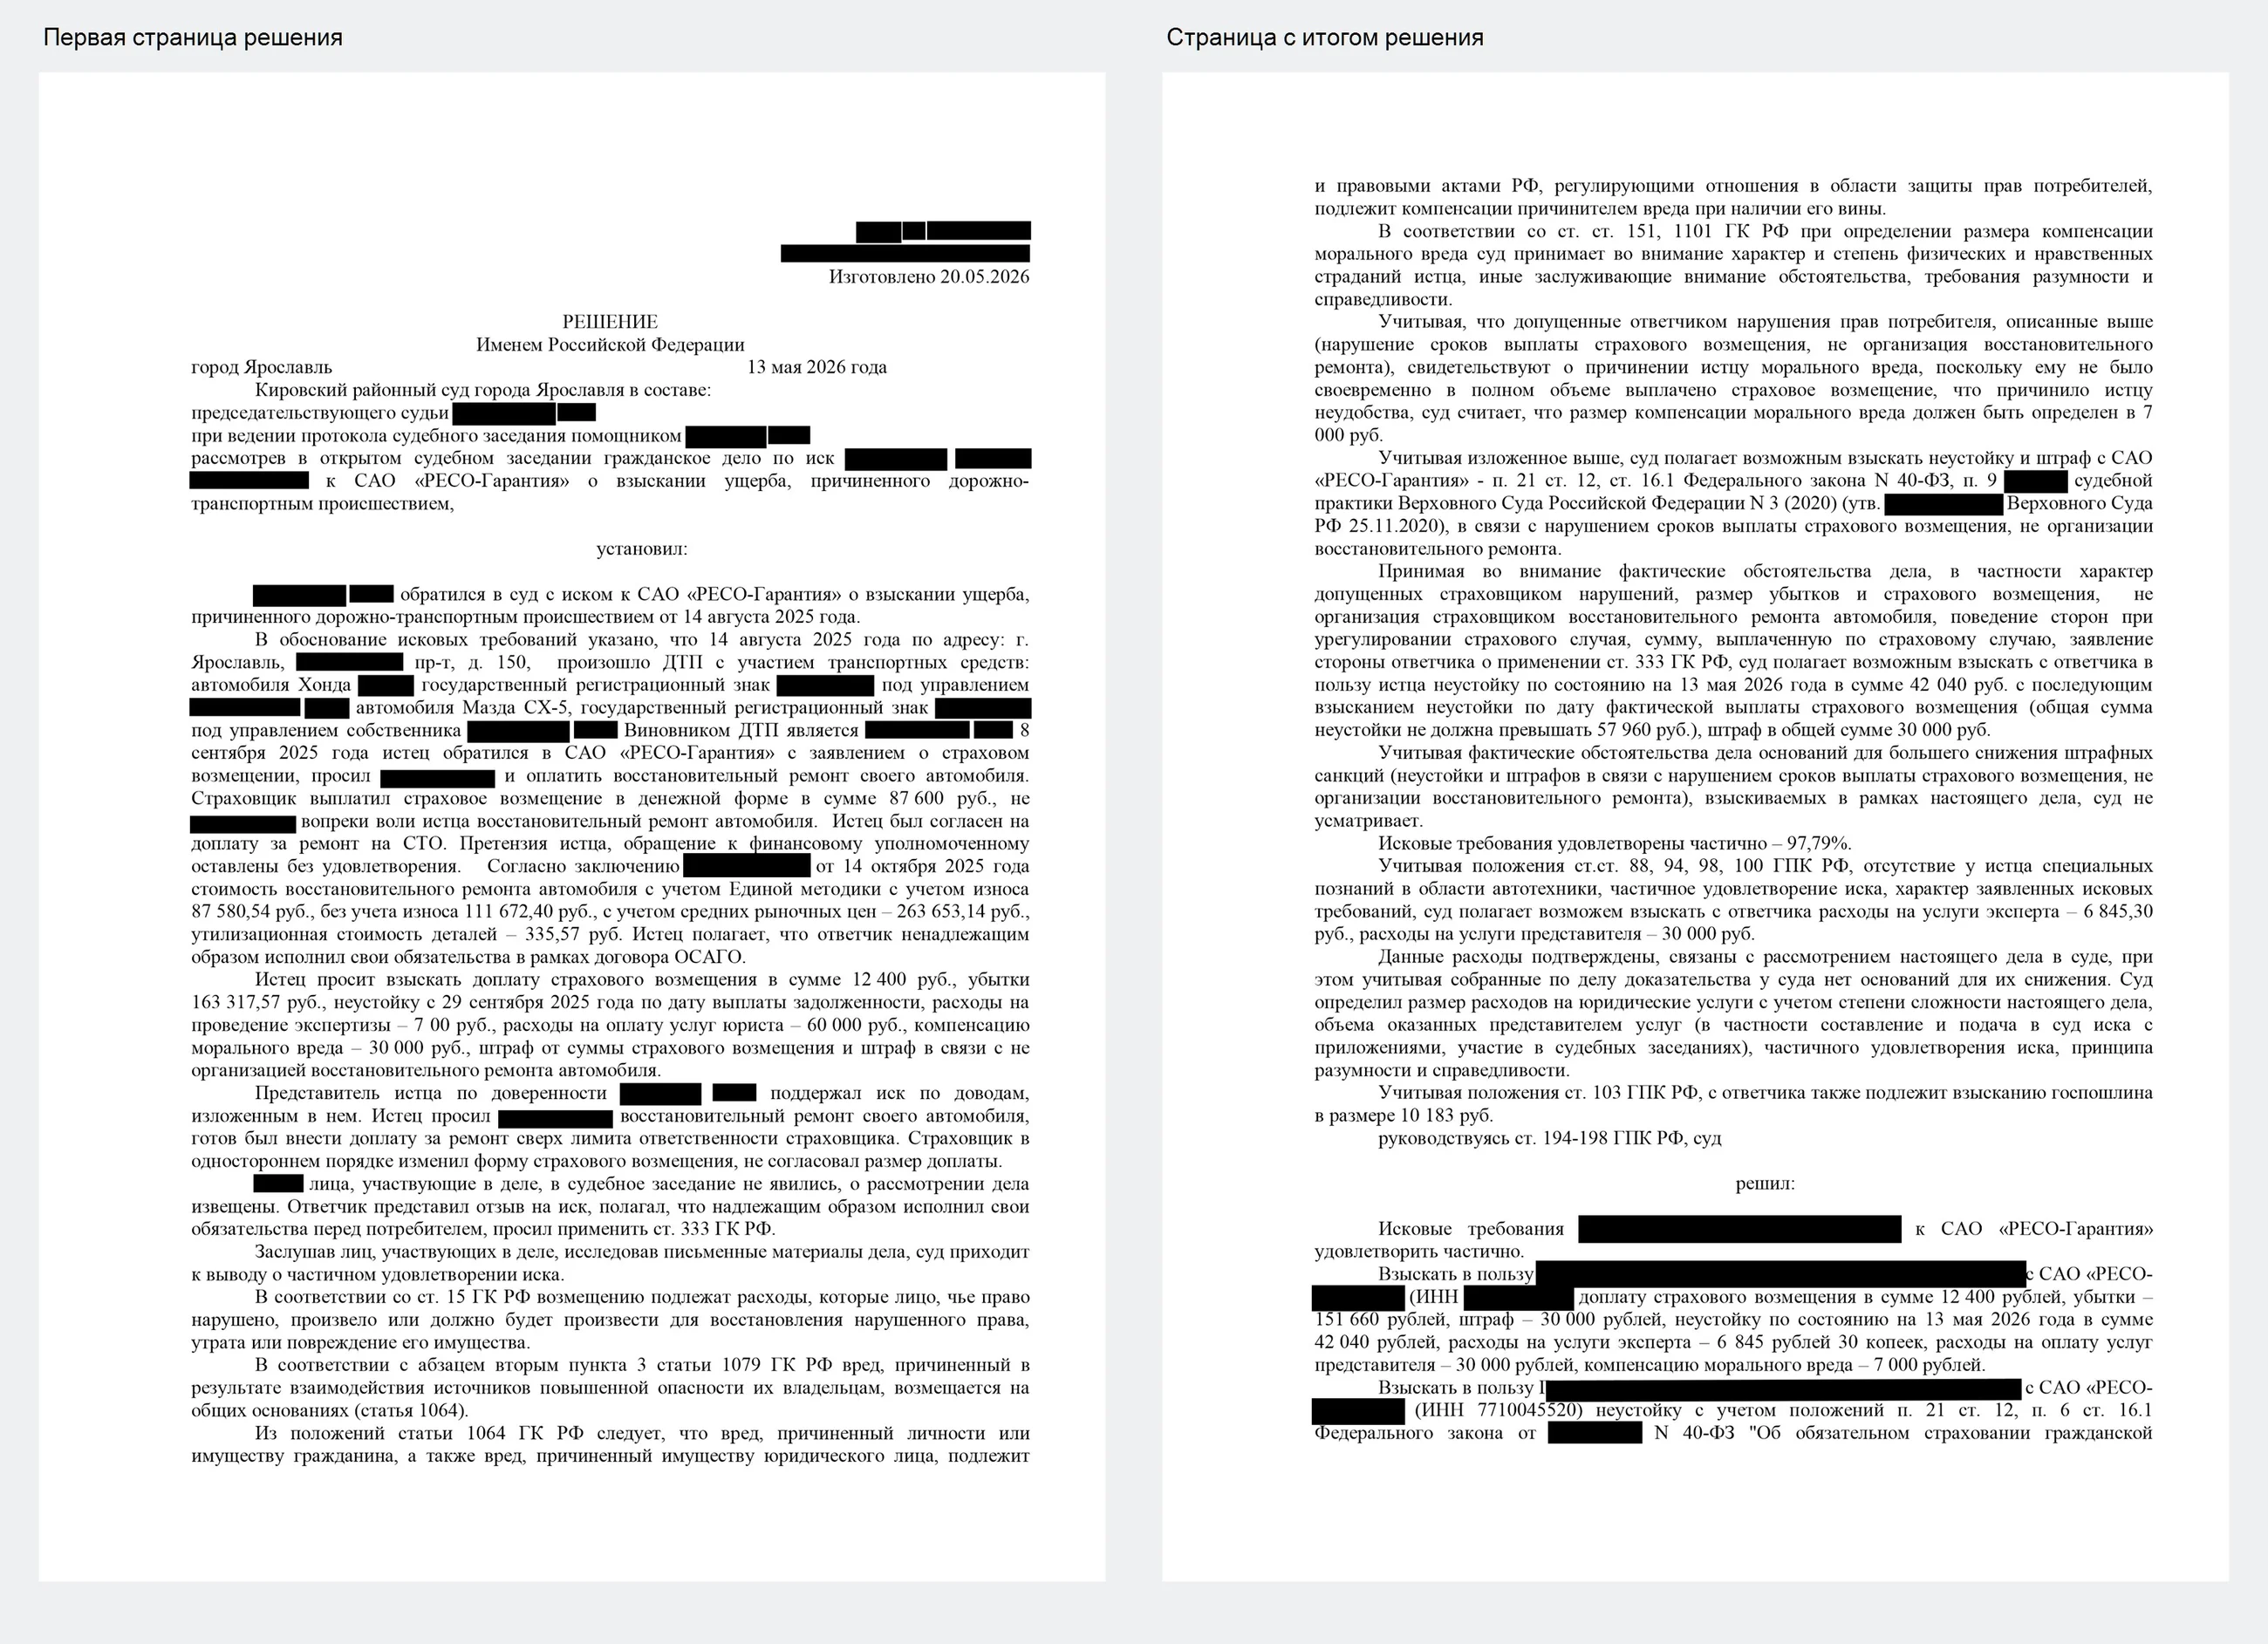
Решением Кировского районного суда г. Ярославля от 13 мая 2026 года с САО «РЕСО-Гарантия» в пользу клиента взыскано:
| Что взыскано | Сумма |
|---|---|
| Доплата страхового возмещения до лимита | 12 400,00 ₽ |
| Убытки сверх лимита (рыночный ремонт) | 151 660,00 ₽ |
| Неустойка на дату решения | 42 040,00 ₽ |
| Штраф | 30 000,00 ₽ |
| Компенсация морального вреда | 7 000,00 ₽ |
| Расходы на эксперта | 6 845,30 ₽ |
| Расходы на представителя | 30 000,00 ₽ |
| Итого | 279 945,30 ₽ |
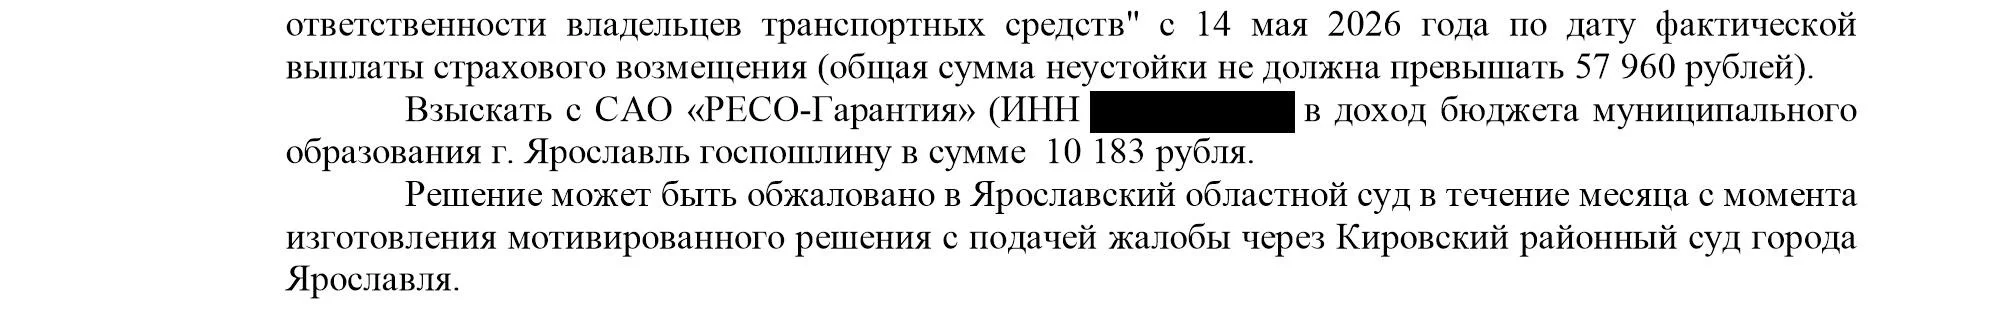
Кроме того, суд взыскал неустойку на будущее: с 14 мая 2026 года и до дня, когда страховая фактически выплатит возмещение. Решение вступило в законную силу.
Что мы сделали
Показали, что страховая обязана была ремонтировать
Для легкового автомобиля гражданина ремонт стоит на первом месте:
Страховое возмещение вреда, причиненного легковому автомобилю, находящемуся в собственности гражданина и зарегистрированному в Российской Федерации, осуществляется (за исключением случаев, установленных пунктом 16.1 настоящей статьи) в соответствии с пунктом 15.2 настоящей статьи или в соответствии с пунктом 15.3 настоящей статьи путем организации и оплаты восстановительного ремонта поврежденного транспортного средства потерпевшего (возмещение причиненного вреда в натуре).
(абзац первый пункта 15.1 статьи 12 Федерального закона «Об обязательном страховании гражданской ответственности владельцев транспортных средств»)
Клиент просил именно ремонт и форму возмещения не менял. Суд отметил, что отказ СТОА от ремонта или отсутствие у страховой договоров со станциями не являются объективными обстоятельствами, которые позволяют ей поменять форму возмещения. Доказательств того, что ремонт был невозможен в установленный срок, страховая не представила.
Закрыли главный довод страховой: ремонт дороже лимита
Страховые часто ссылаются на то, что ремонт стоит больше лимита, а значит, можно заплатить деньгами. Закон действительно это допускает, но только при одном условии:
<…> д) стоимость восстановительного ремонта поврежденного транспортного средства превышает установленную подпунктом "б" статьи 7 настоящего Федерального закона страховую сумму или максимальный размер страхового возмещения, установленный для случаев оформления документов о дорожно-транспортном происшествии без участия уполномоченных на то сотрудников полиции, либо если в соответствии с пунктом 22 настоящей статьи все участники дорожно-транспортного происшествия признаны ответственными за причиненный вред при условии, что в указанных случаях потерпевший не согласен произвести доплату за ремонт станции технического обслуживания;
(подпункт «д» пункта 16.1 статьи 12 Федерального закона «Об обязательном страховании гражданской ответственности владельцев транспортных средств»)
Ключевые слова здесь «потерпевший не согласен произвести доплату». Наш клиент был согласен и подписал об этом соглашение со страховой в день подачи заявления. Значит, у страховой не было права заменять ремонт выплатой.
Взыскали доплату до лимита европротокола
При оформлении ДТП без полиции действует ограничение:
В случае оформления документов о дорожно-транспортном происшествии без участия уполномоченных на то сотрудников полиции размер страхового возмещения, причитающегося потерпевшему в счет возмещения вреда, причиненного его транспортному средству, не может превышать 100 тысяч рублей, за исключением случаев, предусмотренных пунктом 6 настоящей статьи.
(пункт 4 статьи 11.1 Федерального закона «Об обязательном страховании гражданской ответственности владельцев транспортных средств»)
Страховое возмещение в натуре, то есть ремонт без учёта износа, должно было составить полные 100 000 рублей. Страховая заплатила 87 600. Суд взыскал разницу:
100 000 − 87 600 = 12 400 рублей.
Доказали, что убытки лимитом не ограничены
Это главная правовая позиция дела. Страховая не выполнила обязательство по ремонту, а за это закон требует возместить убытки полностью:
Должник обязан возместить кредитору убытки, причиненные неисполнением или ненадлежащим исполнением обязательства.
(абзац первый пункта 1 статьи 393 Гражданского кодекса РФ)
Убытки определяются в соответствии с правилами, предусмотренными статьей 15 настоящего Кодекса. Возмещение убытков в полном размере означает, что в результате их возмещения кредитор должен быть поставлен в положение, в котором он находился бы, если бы обязательство было исполнено надлежащим образом.
(абзац первый пункта 2 статьи 393 Гражданского кодекса РФ)
В случае неисполнения должником обязательства выполнить определенную работу или оказать услугу кредитор вправе в разумный срок поручить выполнение обязательства третьим лицам за разумную цену либо выполнить его своими силами, если иное не вытекает из закона, иных правовых актов, договора или существа обязательства, и потребовать от должника возмещения понесенных необходимых расходов и других убытков.
(статья 397 Гражданского кодекса РФ)
Суд прямо указал: для определения убытков Единая методика не применяется, а размер убытков не может быть ограничен лимитом 100 000 рублей, потому что убытки не идентичны страховой выплате. Они считаются по рыночной стоимости ремонта.
При этом суд учёл, какая сумма легла бы на самого клиента, если бы страховая всё сделала правильно. По Единой методике без износа ремонт стоил 111 700 рублей. Из них 100 000 оплатила бы страховая, а 11 700 доплатил бы клиент. Эту часть суд из убытков вычел, а также вычел стоимость заменяемых деталей. Расчёт:
263 700 (рыночный ремонт) − 340 (детали) − 111 700 (ремонт по Единой методике без износа) = 151 660 рублей.
Вся эта сумма взыскана со страховой.
Взыскали неустойку, в том числе на будущее
Страховая не выплатила возмещение в полном объёме в срок. За это закон предусматривает неустойку:
При несоблюдении срока осуществления страховой выплаты или срока выдачи потерпевшему направления на ремонт транспортного средства страховщик за каждый день просрочки уплачивает потерпевшему неустойку (пеню) в размере одного процента от определенного в соответствии с настоящим Федеральным законом размера страхового возмещения по виду причиненного вреда каждому потерпевшему.
(абзац второй пункта 21 статьи 12 Федерального закона «Об обязательном страховании гражданской ответственности владельцев транспортных средств»)
Суд взыскал неустойку на дату решения 42 040 рублей. И отдельно постановил, что неустойка продолжает начисляться с 14 мая 2026 года до дня фактической выплаты. Это важный инструмент давления: чем дольше страховая тянет с исполнением, тем больше она платит.
Взыскали штраф и компенсацию морального вреда
За отказ добровольно удовлетворить требования потерпевшего закон предусматривает штраф:
При удовлетворении судом требований потерпевшего - физического лица об осуществлении страховой выплаты суд взыскивает со страховщика за неисполнение в добровольном порядке требований потерпевшего штраф в размере пятидесяти процентов от разницы между совокупным размером страховой выплаты, определенной судом, и размером страховой выплаты, осуществленной страховщиком в добровольном порядке.
(пункт 3 статьи 16.1 Федерального закона «Об обязательном страховании гражданской ответственности владельцев транспортных средств»)
Суд взыскал штраф 30 000 рублей с учётом того, что страховая нарушила и сроки выплаты, и обязанность организовать ремонт.
Компенсацию морального вреда суд взыскал по Закону о защите прав потребителей:
Моральный вред, причиненный потребителю вследствие нарушения изготовителем (исполнителем, продавцом, уполномоченной организацией или уполномоченным индивидуальным предпринимателем, импортером) прав потребителя, предусмотренных законами и правовыми актами Российской Федерации, регулирующими отношения в области защиты прав потребителей, подлежит компенсации причинителем вреда при наличии его вины.
(пункт 1 статьи 15 Закона РФ «О защите прав потребителей»)
Взыскали расходы
Со страховой взысканы расходы на независимого эксперта 6 845,30 рубля и расходы на представителя 30 000 рублей. Суд отдельно указал, что расходы подтверждены и оснований для их снижения нет.
Почему позиция сработала
Итог сложился из нескольких элементов. Клиент с самого начала просил ремонт и письменно согласился на доплату сверх лимита, поэтому у страховой не было законного основания платить деньгами. Отказ СТОА и отсутствие договоров со станциями суд не признал уважительной причиной. Лимит европротокола суд применил только к страховому возмещению, а убытки посчитал по рыночной стоимости ремонта. Заключение независимого эксперта страховая не оспорила. Отдельно взысканы неустойка с продолжением начисления, штраф, компенсация морального вреда и расходы. В результате клиент получил со страховой 279 945 рублей сверх уже выплаченных 87 600.
Правило: европротокол ограничивает страховое возмещение, но не убытки за неорганизованный ремонт
Многие думают, что европротокол навсегда ограничивает их 100 000 рублями. Это верно только для страхового возмещения, когда страховая честно выполнила свою обязанность. Если она без законных оснований не организовала ремонт, то возмещает уже не страховое возмещение, а убытки. А убытки считаются по рыночной стоимости ремонта.
Важны детали:
- в заявлении в страховую просите именно ремонт и не указывайте реквизиты для выплаты, если хотите ремонт;
- если ремонт может выйти дороже лимита, письменно выразите согласие на доплату за ремонт: это лишает страховую главного довода для замены ремонта деньгами;
- не подписывайте соглашение о выплате деньгами, если не уверены, что сумма покроет ремонт;
- сохраните все документы: заявление, соглашение об условиях ремонта, акт осмотра, уведомления страховой.
Как считается сумма в таких делах:
рыночная стоимость ремонта − стоимость заменяемых деталей − стоимость ремонта по Единой методике без износа = убытки со страховой.
Плюс доплата страхового возмещения до лимита, если страховая заплатила меньше. Та часть, которую потерпевший доплатил бы сам за ремонт сверх лимита, со страховой не взыскивается: её можно требовать с виновника ДТП.
Отдельно о неустойке. Просите суд взыскать её не только на дату решения, но и по день фактического исполнения. Тогда у страховой нет смысла затягивать выплату.
И о сроках. Решение по этому делу вынесено 13 мая 2026 года, до Постановления Конституционного Суда РФ № 34-П от 26 мая 2026 года, после которого суды по-новому оценивают ответственность страховщиков сверх страховой суммы. Если у вас похожая ситуация сейчас, позицию нужно строить с учётом этой практики, и здесь особенно важна помощь юриста.
Что это значит для вас
Если вы оформили ДТП по европротоколу. Лимит 100 000 рублей не означает, что больше вы ничего не получите. Если страховая не организовала ремонт, она отвечает убытками по рыночной цене.
Если страховая перечислила деньги вместо ремонта. Проверьте, просили ли вы ремонт и соглашались ли на доплату. Если да, у страховой не было права менять форму возмещения.
Если страховая говорит, что ремонт дороже лимита. Это основание для выплаты деньгами только если вы не согласны доплатить. Согласие на доплату снимает этот довод.
Если страховая ссылается на отказ СТОА. Отказ станции или отсутствие договоров со станциями это проблема страховой, а не ваша.
Если финансовый уполномоченный вам отказал. Это не конец. Суд пересматривает спор по существу и может взыскать всё, что положено.
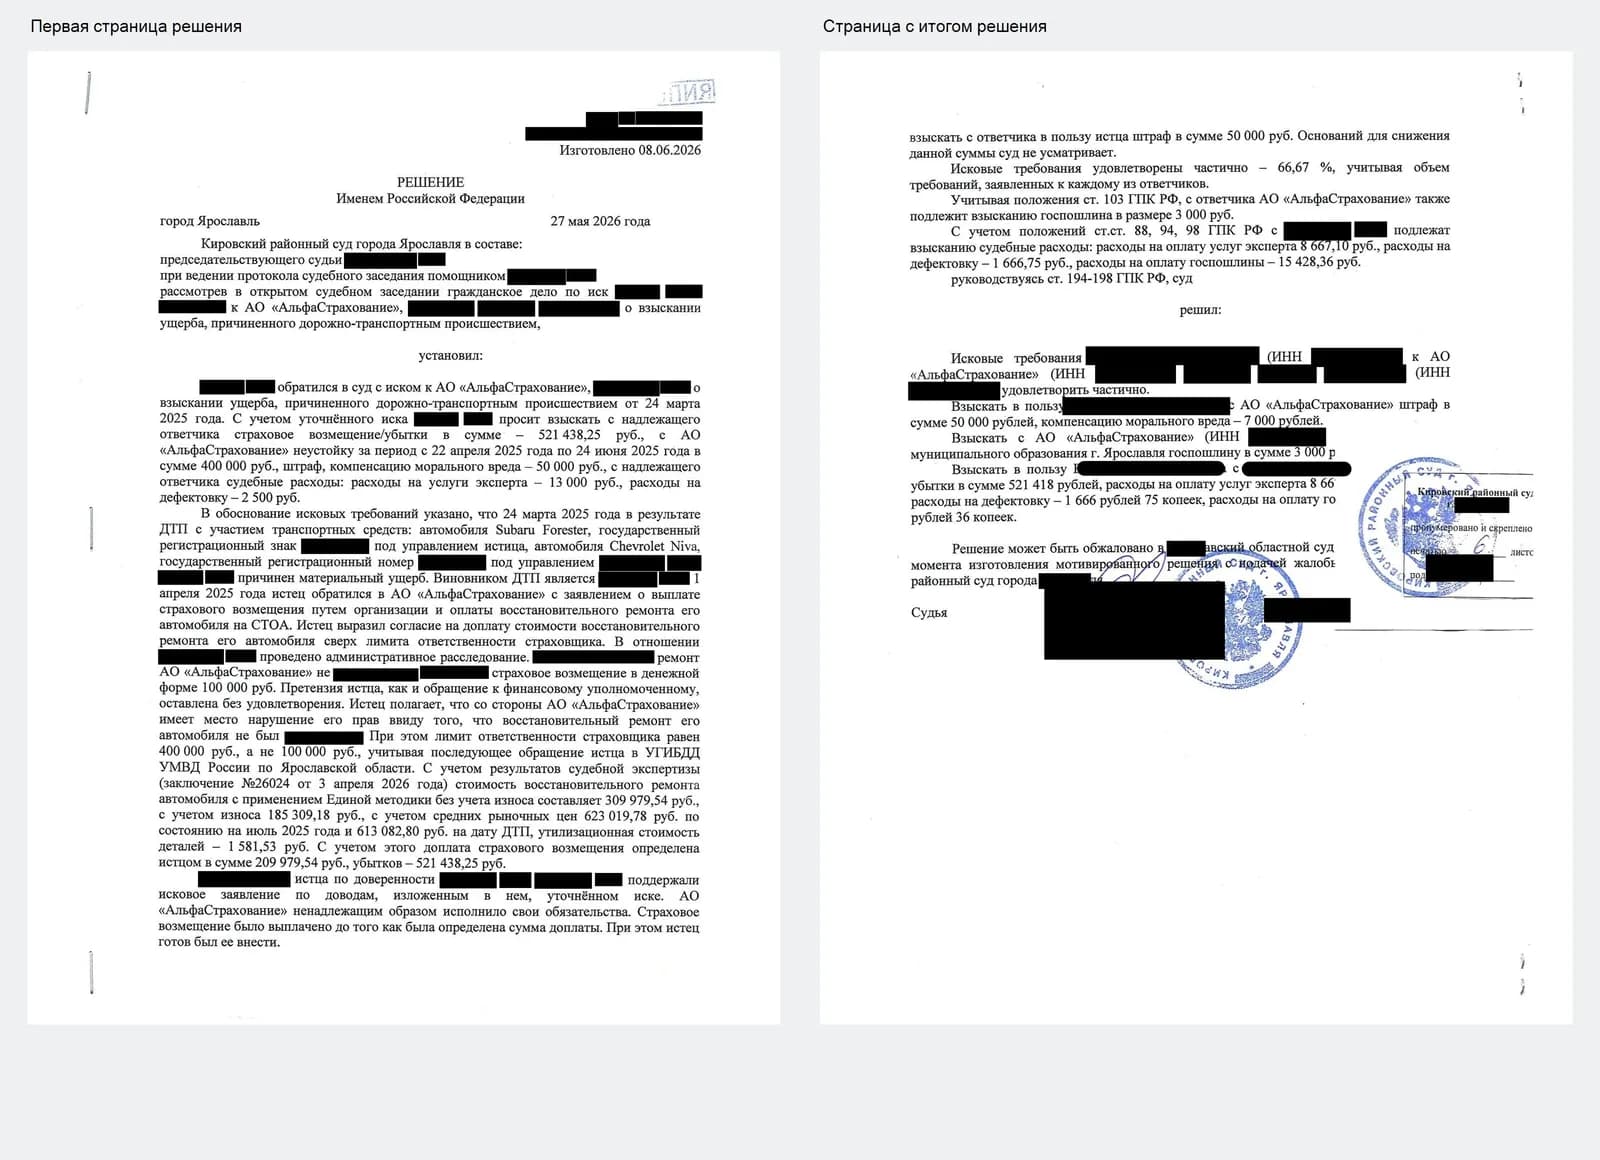
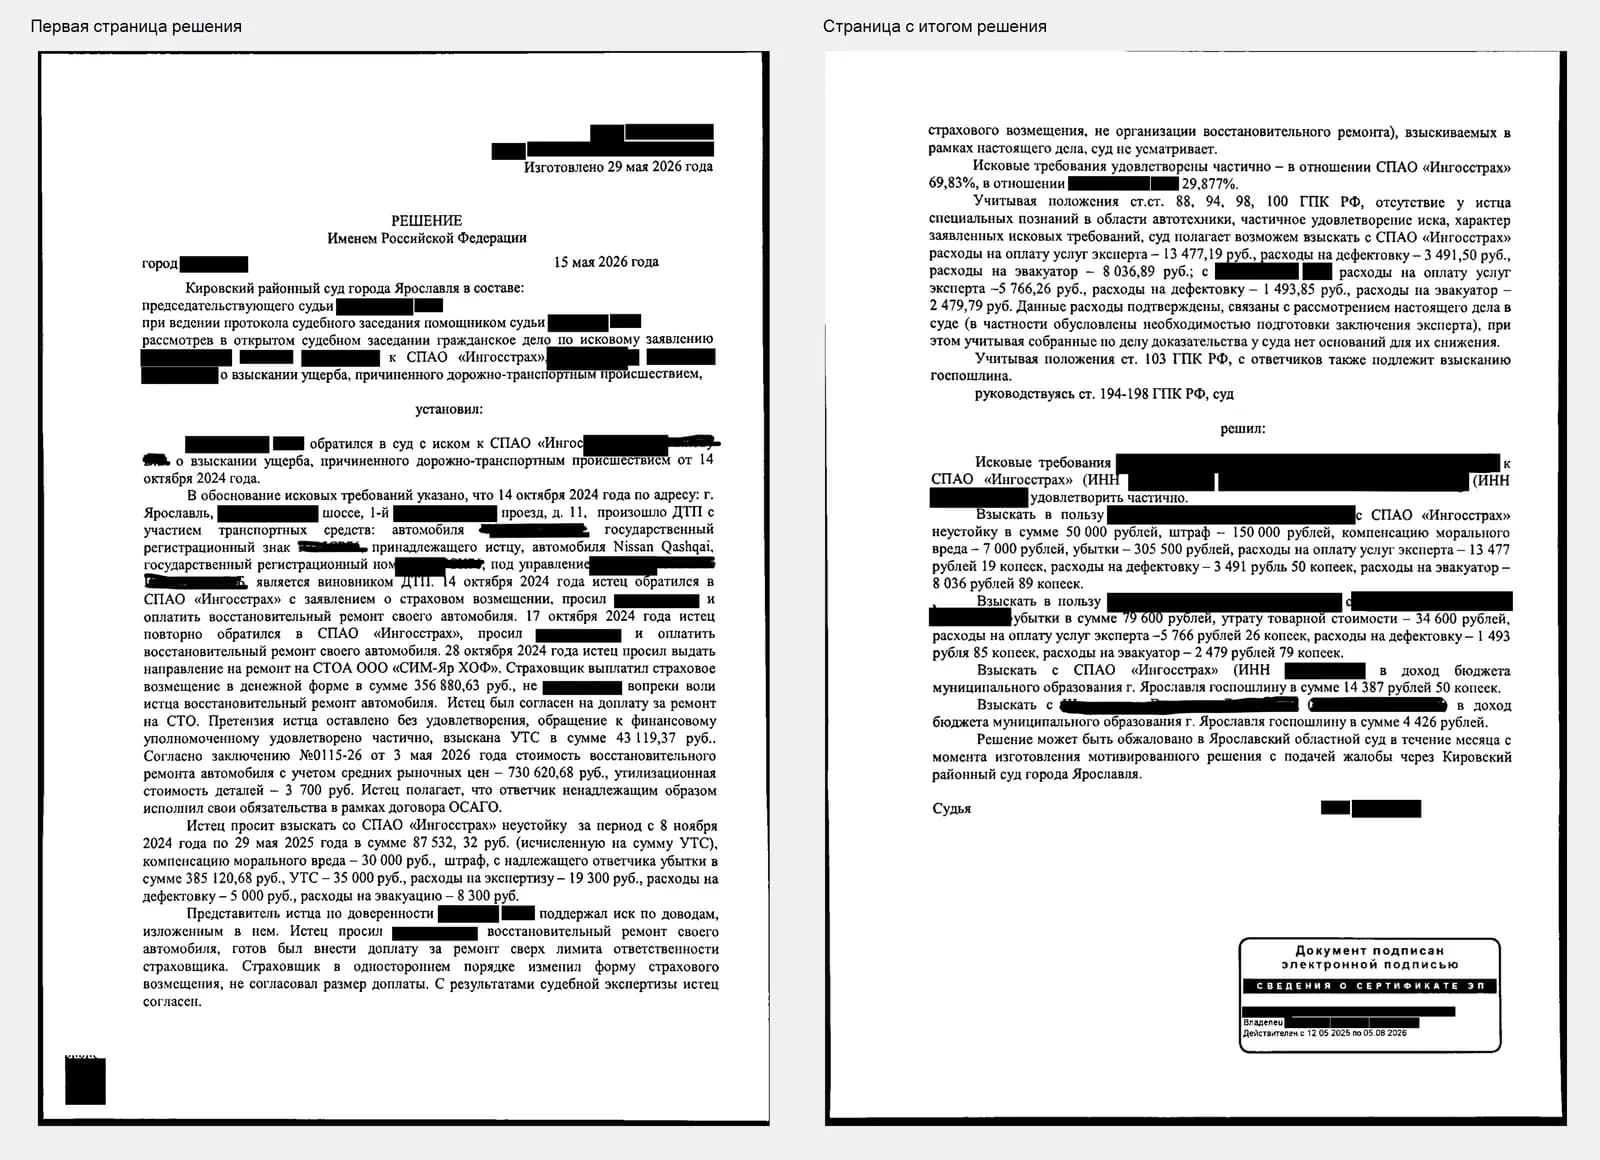
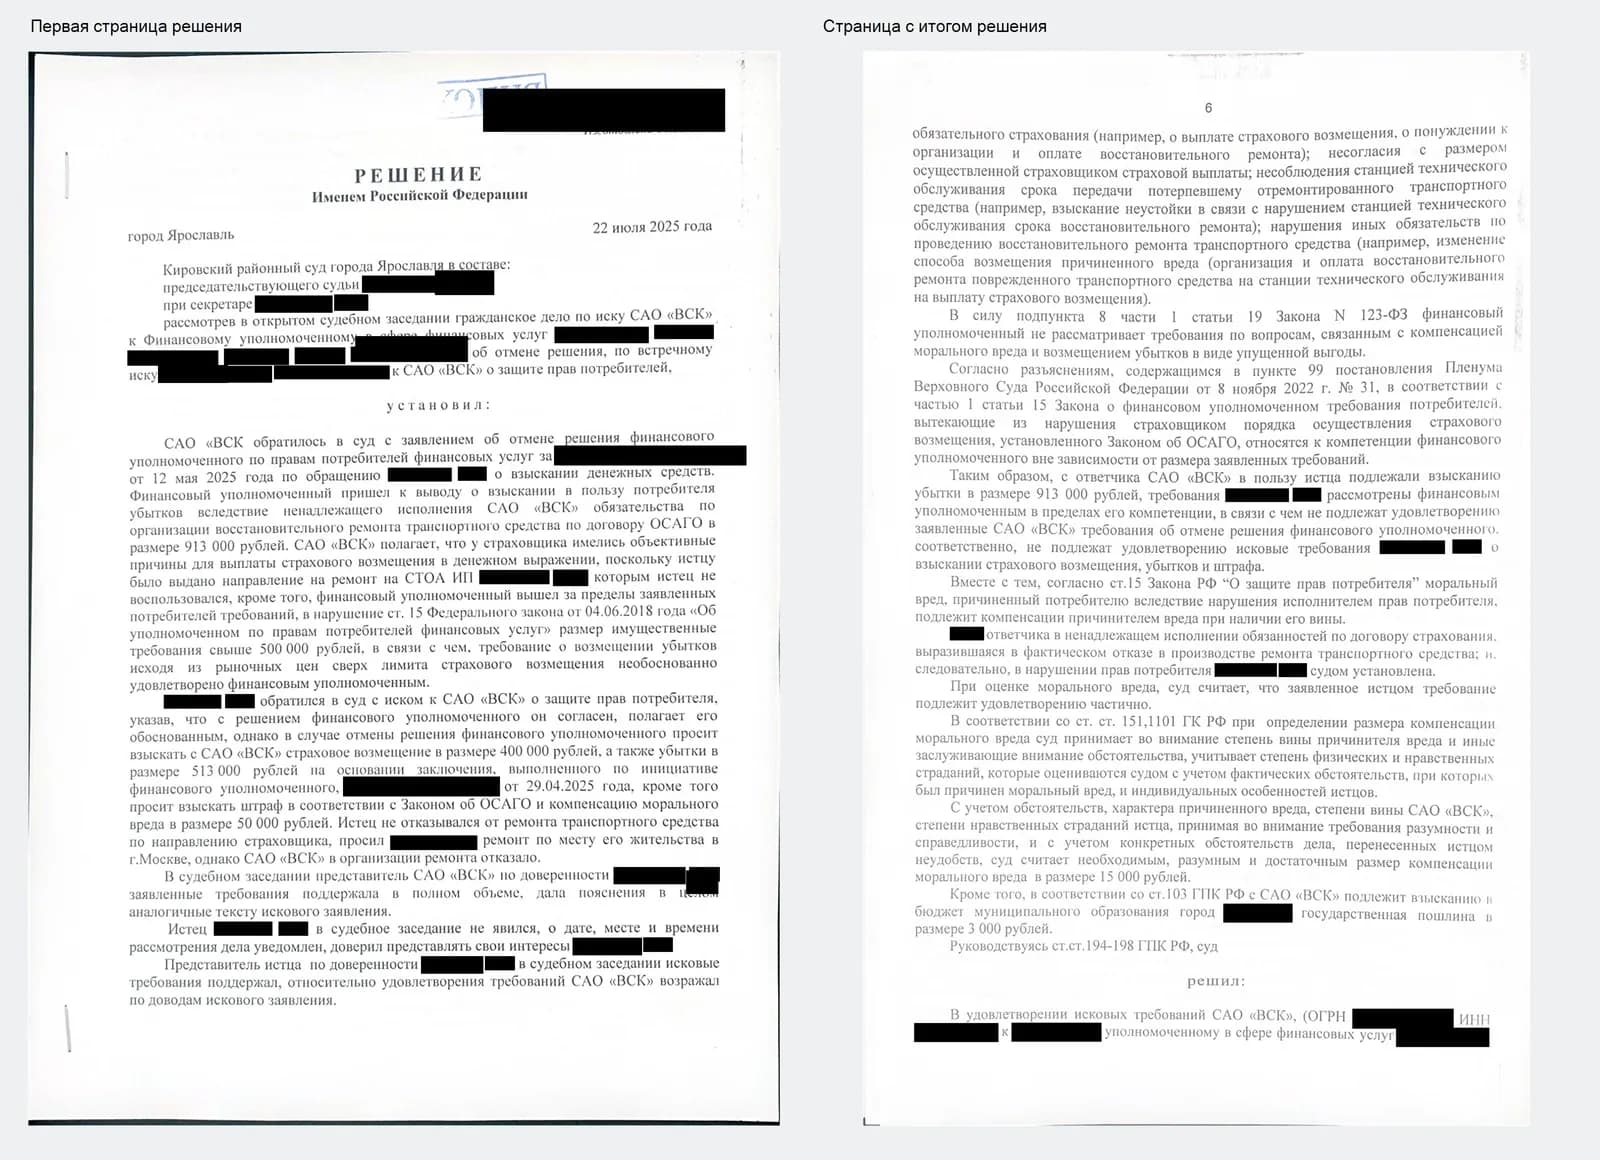
В статье использованы данные решения Кировского районного суда г. Ярославля.
Статья описывает конкретное дело и основана на нормах права и судебной практике, действовавших на момент его рассмотрения. Законодательство и судебная практика могли измениться, поэтому все приведённые ссылки на законы и иные акты необходимо проверять на актуальность на текущую дату. Материал носит информационный характер и не является юридической консультацией по Вашей ситуации. Для оценки своего случая обратитесь за консультацией.