Коротко о деле
| Клиент | Владелец Subaru Forester, пострадавший в ДТП, оформленном по европротоколу |
| Задача | Получить полную стоимость ремонта, хотя страховая выплатила только 100 000 рублей |
| Сложность | За день до решения вышло Постановление Конституционного Суда № 34-П, которое изменило подход к ответственности страховщиков |
| Результат | Суд взыскал в пользу клиента 604 180 ₽: остаток ущерба и расходы с виновника, штраф и моральный вред со страховой |
Это кейс со стороны потерпевшего. ДТП оформили без полиции, по европротоколу, поэтому страховая выплата была ограничена 100 000 рублей. Клиент просил ремонт и был готов доплатить, но страховая ремонт не организовала и просто перечислила деньги. Реальный ремонт по рыночным ценам стоил больше 600 000 рублей. Суд взыскал остаток ущерба с виновника ДТП, а со страховой штраф и компенсацию морального вреда за то, что она не организовала ремонт. Апелляция оставила решение без изменения.
Клиент и ситуация
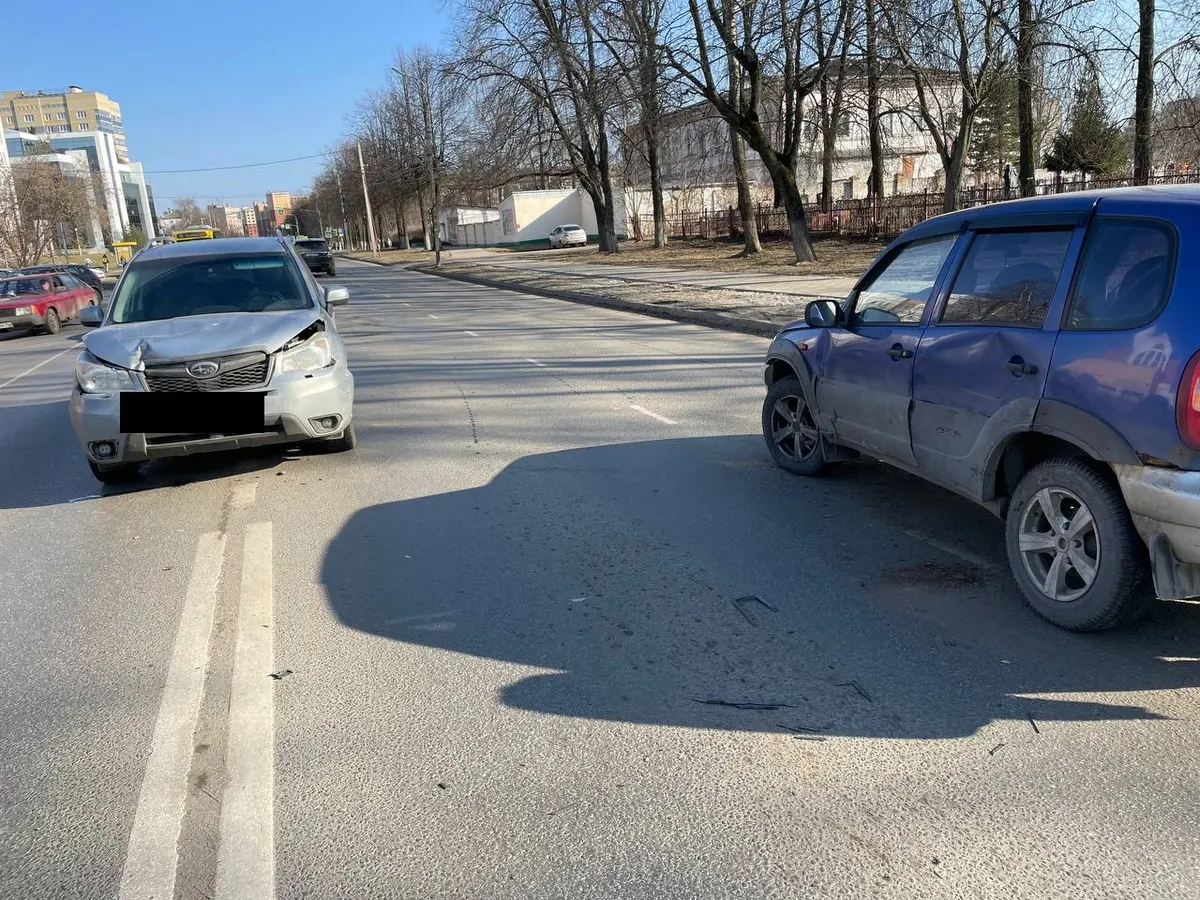
К нам обратился владелец Subaru Forester. 24 марта 2025 года в Ярославле, на улице Угличской, водитель Chevrolet Niva начал поворот налево и не уступил дорогу Subaru, который ехал прямо. Произошло столкновение. Водители оформили ДТП сами, без сотрудников полиции, заполнив извещение о дорожно-транспортном происшествии (европротокол).
1 апреля 2025 года клиент обратился в АО «АльфаСтрахование». В заявлении он прямо просил организовать и оплатить ремонт на станции техобслуживания и письменно согласился доплатить за ремонт сверх лимита страховщика. Страховая осмотрела машину. Её собственный эксперт оценил ремонт по Единой методике в 257 076 рублей без учёта износа.
Дальше события развивались так:
- 17 апреля 2025 года страховая предложила клиенту отремонтироваться на станции, которая не соответствует требованиям закона об ОСАГО, и указала, что доплата составит 157 076 рублей;
- уже на следующий день, 18 апреля, не дожидаясь ответа, страховая перечислила 100 000 рублей деньгами;
- позже в другом письме страховая назвала уже другую сумму доплаты: 69 444 рубля.
Клиент подтверждал, что готов внести доплату, и просил объяснить, откуда берутся эти цифры. Ответа по существу не получил. Претензию страховая отклонила, финансовый уполномоченный тоже отказал. При этом настоящий ремонт по рыночным ценам стоил намного больше: независимая оценка показала 587 200 рублей, судебная экспертиза 623 020 рублей.
Задача
Цель была прямой: клиент должен получить деньги на полноценный ремонт машины по рыночным ценам, а не 100 000 рублей по европротоколу. Кроме того, страховая должна ответить за то, что не организовала ремонт, хотя клиент об этом просил и был готов доплатить.
Результат
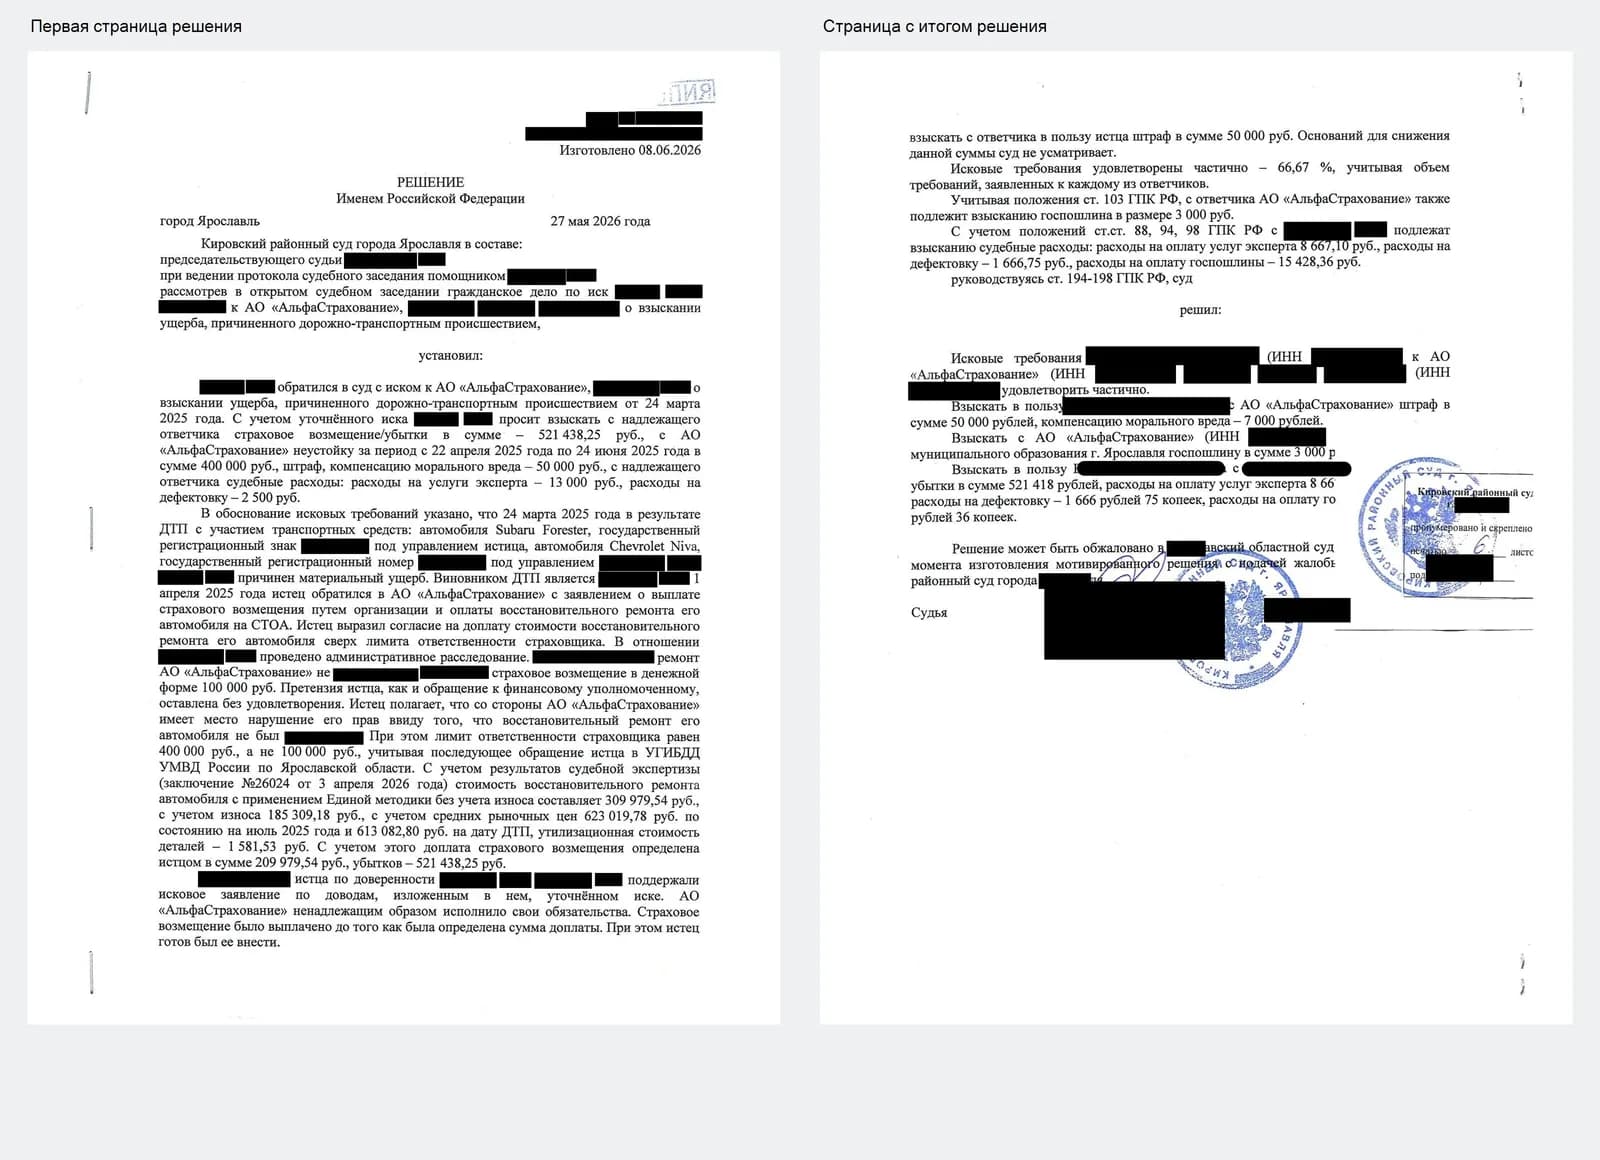
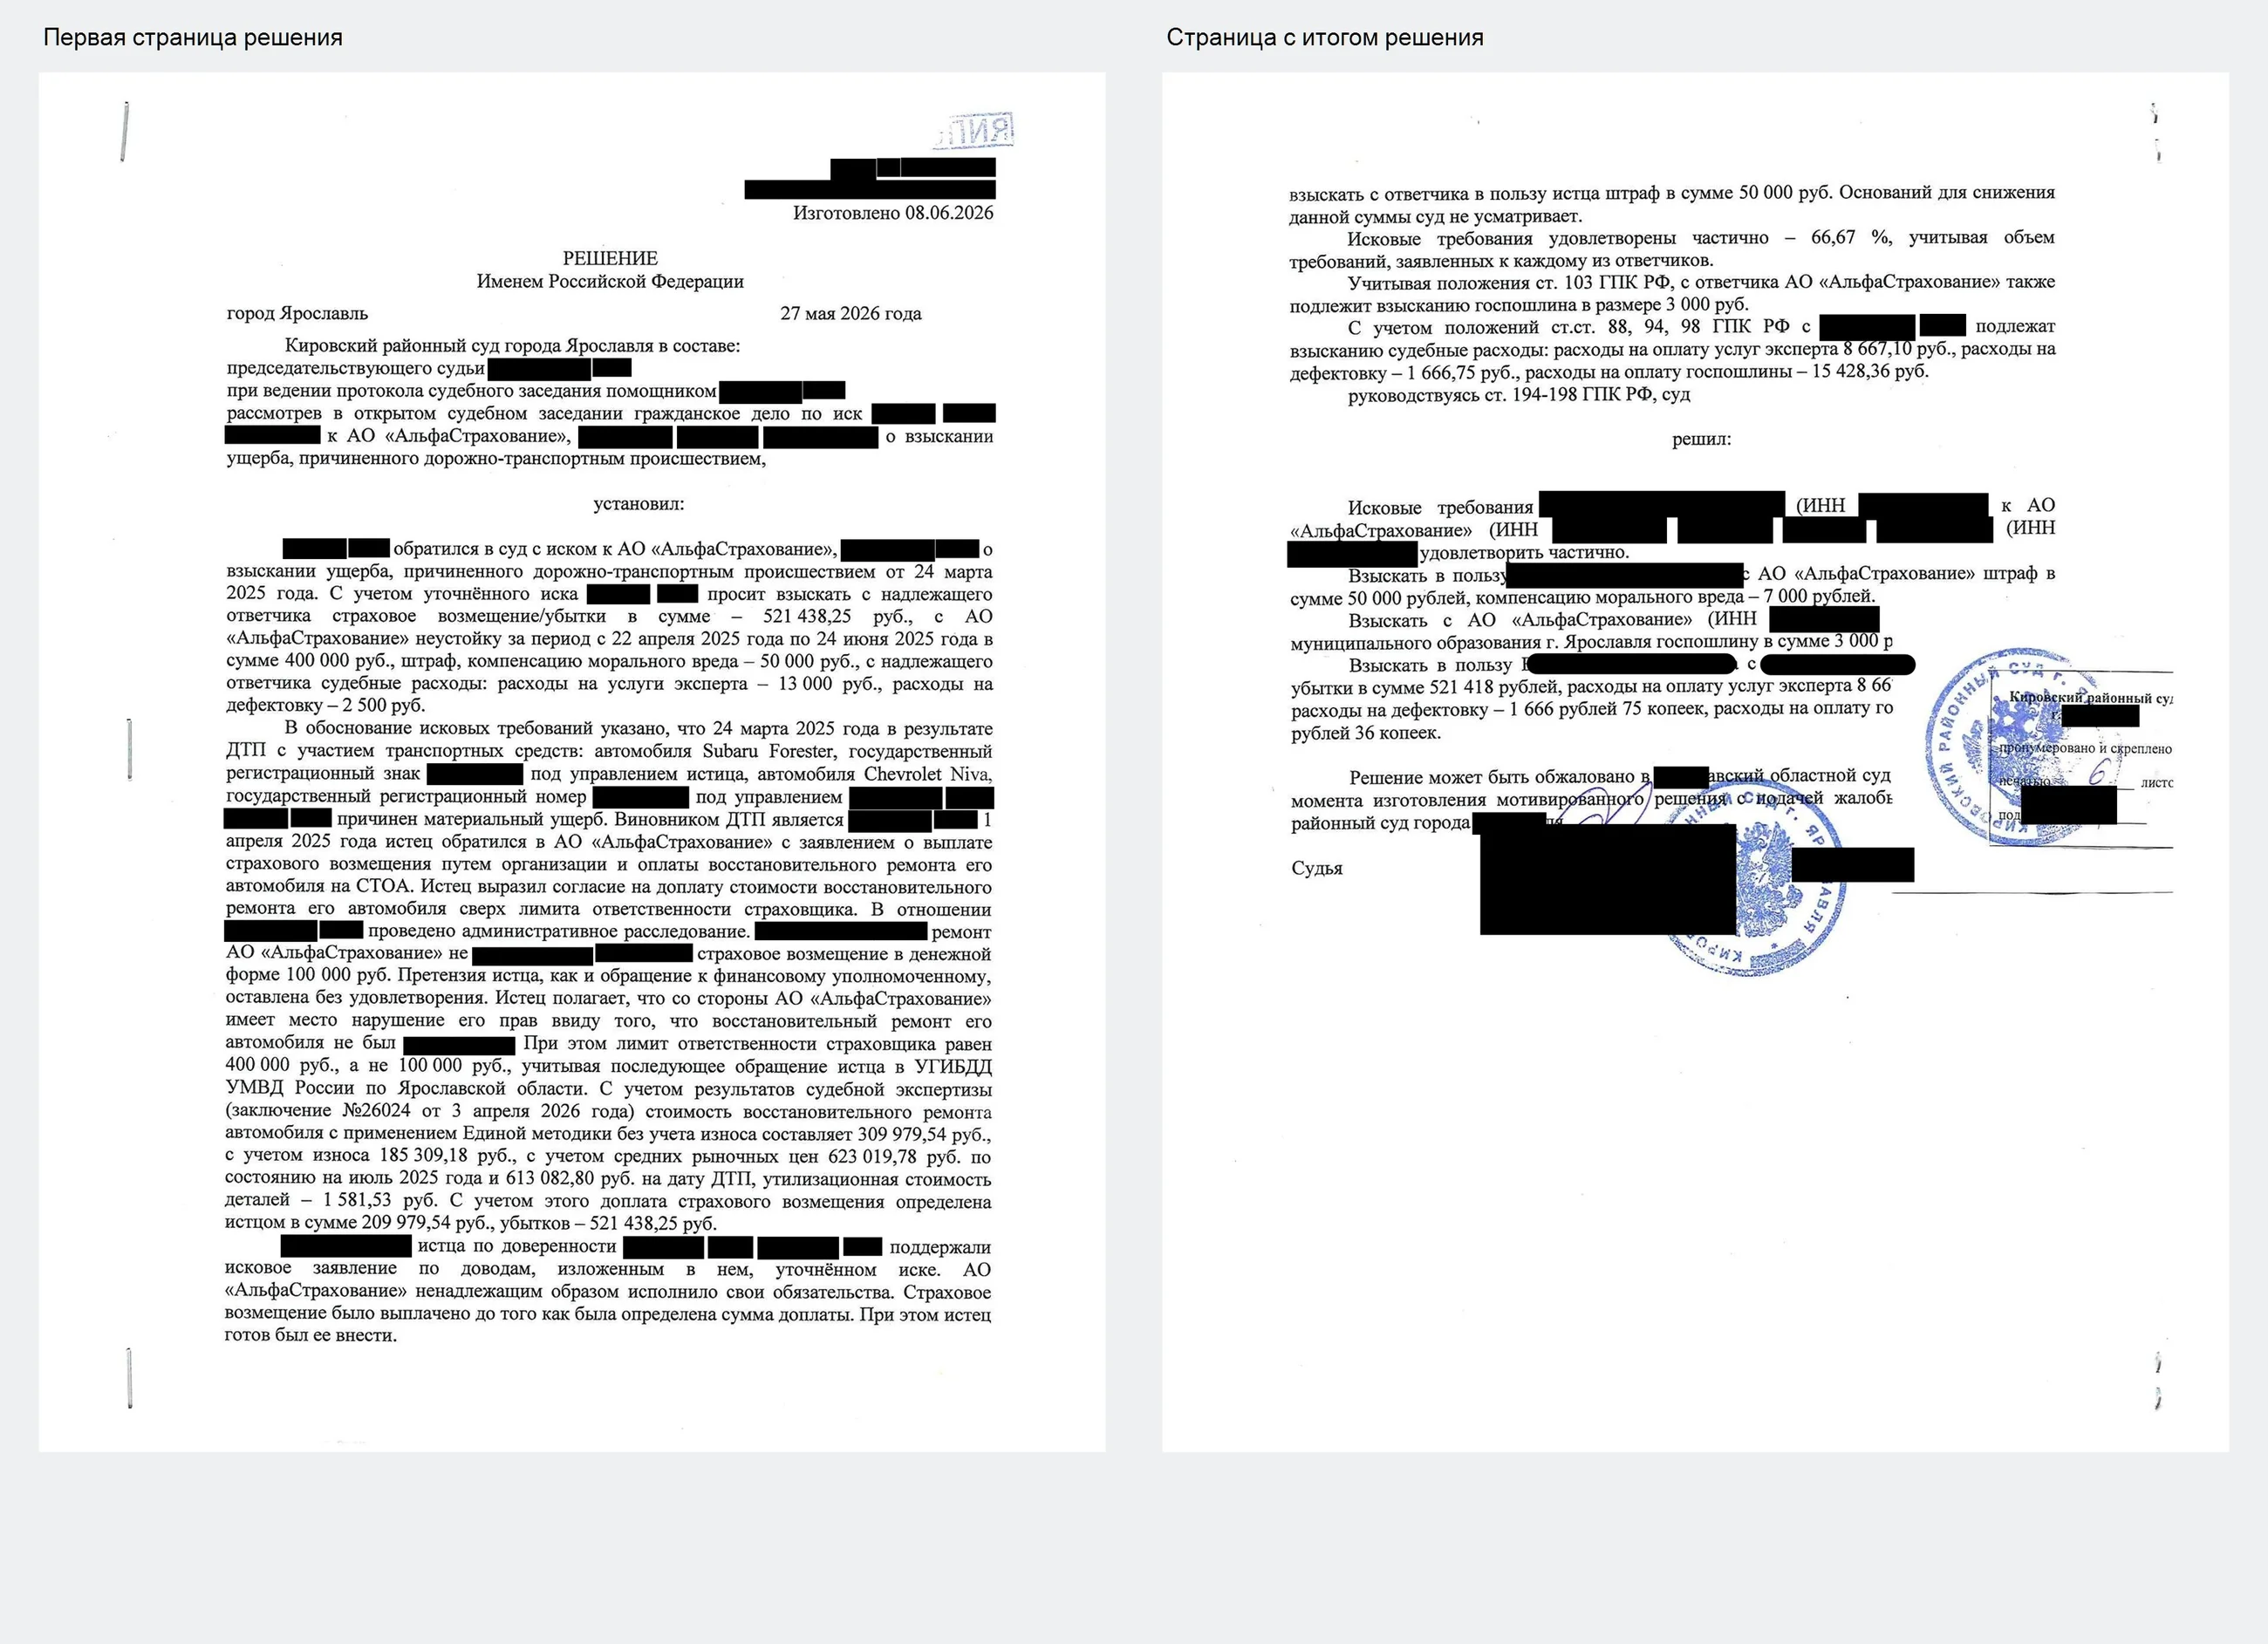
Решением Кировского районного суда г. Ярославля от 27 мая 2026 года иск удовлетворён. Апелляционная инстанция оставила решение без изменения.
| Что взыскано | Сумма |
|---|---|
| С виновника ДТП: убытки (остаток стоимости ремонта) | 521 418,00 ₽ |
| С виновника ДТП: расходы на экспертизу | 8 667,10 ₽ |
| С виновника ДТП: дефектовка | 1 666,75 ₽ |
| С виновника ДТП: госпошлина | 15 428,36 ₽ |
| Со страховой: штраф | 50 000,00 ₽ |
| Со страховой: компенсация морального вреда | 7 000,00 ₽ |
| Итого | 604 180,21 ₽ |
Страховая просила снизить штраф по статье 333 ГК РФ. Суд оснований для снижения не нашёл. Отдельно со страховой взыскана госпошлина в бюджет.
Что мы сделали
Зафиксировали, что клиент просил именно ремонт и был готов доплатить
Главный козырь в споре со страховой был заложен ещё в заявлении. По закону для легкового автомобиля гражданина основная форма возмещения это ремонт, а не деньги:
Страховое возмещение вреда, причиненного легковому автомобилю, находящемуся в собственности гражданина и зарегистрированному в Российской Федерации, осуществляется (за исключением случаев, установленных пунктом 16.1 настоящей статьи) в соответствии с пунктом 15.2 настоящей статьи или в соответствии с пунктом 15.3 настоящей статьи путем организации и оплаты восстановительного ремонта поврежденного транспортного средства потерпевшего (возмещение причиненного вреда в натуре).
(абзац первый пункта 15.1 статьи 12 Федерального закона «Об обязательном страховании гражданской ответственности владельцев транспортных средств»)
Клиент просил ремонт и письменно согласился доплатить. Значит, у страховой не было законного повода заменять ремонт деньгами. Суд это подтвердил: страховая предложила станцию, которая не отвечает требованиям закона, называла разные суммы доплаты, а выплату перечислила раньше, чем доплата была вообще определена. Ремонт организован не был, а это нарушение прав потребителя.
Предъявили иск сразу к двум ответчикам
Это ключевое решение, которое в итоге спасло результат. Мы подали иск одновременно к страховой и к виновнику ДТП и попросили взыскать убытки с надлежащего ответчика. То есть суду не нужно было выбирать «всё или ничего»: кто бы ни оказался обязан платить по закону, деньги клиент получит.
Почему это оказалось так важно, стало понятно в самом конце процесса. 26 мая 2026 года, за день до вынесения решения, Конституционный Суд РФ принял Постановление № 34-П. Его суть, если пересказать просто: ОСАГО это система страхования в пределах страховой суммы. Если рыночный ремонт стоит дороже лимита, страховщик не обязан оплачивать всю разницу в виде убытков. Ответственность страховщика ограничена лимитом, а то, что выше, по общему правилу возмещает причинитель вреда.
Суд применил этот подход и к европротоколу, где лимит составляет 100 000 рублей:
В случае оформления документов о дорожно-транспортном происшествии без участия уполномоченных на то сотрудников полиции размер страхового возмещения, причитающегося потерпевшему в счет возмещения вреда, причиненного его транспортному средству, не может превышать 100 тысяч рублей <…>.
(пункт 4 статьи 11.1 Федерального закона «Об обязательном страховании гражданской ответственности владельцев транспортных средств»)
Если бы иск был предъявлен только к страховой, после 34-П клиент рисковал остаться почти ни с чем. Но виновник уже был ответчиком по делу, и суд просто взыскал остаток с него. Клиент не потерял ни рубля из-за того, что правила изменились в последний день.
Обосновали, что разницу платит виновник
Право потерпевшего получить с виновника всё, что не покрыла страховка, прямо закреплено в Гражданском кодексе:
Вред, причиненный личности или имуществу гражданина, а также вред, причиненный имуществу юридического лица, подлежит возмещению в полном объеме лицом, причинившим вред.
(пункт 1 статьи 1064 Гражданского кодекса РФ)
Юридическое лицо или гражданин, застраховавшие свою ответственность в порядке добровольного или обязательного страхования в пользу потерпевшего (статья 931, пункт 1 статьи 935), в случае, когда страховое возмещение недостаточно для того, чтобы полностью возместить причиненный вред, возмещают разницу между страховым возмещением и фактическим размером ущерба.
(статья 1072 Гражданского кодекса РФ)
Мы также опирались на позицию Конституционного Суда РФ из Постановления от 10 марта 2017 года № 6-П: выплата по ОСАГО не лишает потерпевшего права на полное возмещение вреда, а недостающую часть он вправе получить с причинителя вреда. Суд прямо указал, что возражения виновника противоречат обстоятельствам дела и статье 1072 ГК РФ.
Отстояли вину водителя Chevrolet Niva
Виновник пытался представить дело так, будто в ДТП виноваты оба водителя. Суд изучил видеозапись и фотографии с места ДТП и пришёл к выводу, что столкновение произошло из-за манёвра водителя Chevrolet Niva: он включил поворот налево и начал поворачивать, не убедившись в безопасности и не уступив дорогу машине, которая ехала прямо. Суд указал, что водитель Niva нарушил пункты 1.5, 8.1, 8.2 и 8.4 Правил дорожного движения и имел возможность заранее увидеть Subaru и избежать аварии.
Важная деталь: виновник отказался заявлять ходатайство о судебной экспертизе по механизму ДТП, хотя суд разъяснял ему такую возможность. Поэтому его версия об обоюдной вине осталась без доказательств.
Подтвердили реальную стоимость ремонта судебной экспертизой
Размер ущерба считается не по Единой методике, а по реальным рыночным ценам ремонта. Это следует и из разъяснений Верховного Суда:
Возмещение таких убытков означает, что потерпевший должен быть поставлен в то положение, в котором он находился бы, если бы страховщик по договору обязательного страхования исполнил обязательства надлежащим образом (пункт 2 статьи 393 ГК РФ).
(пункт 56 Постановления Пленума Верховного Суда РФ от 08.11.2022 № 31)
Независимая оценка показала рыночную стоимость ремонта 587 200 рублей. Суд назначил судебную экспертизу, и она дала ещё большую цифру: 623 020 рублей. Заключение судебного эксперта никто из участников дела не оспорил. На этой основе суд определил остаток ущерба: 521 418 рублей сверх выплаченных 100 000 рублей.
Взыскали со страховой штраф и моральный вред
То, что страховая в итоге не платит убытки сверх лимита, не освобождает её от ответственности за нарушение. Ремонт она не организовала, и суд признал это нарушением прав потребителя:
Моральный вред, причиненный потребителю вследствие нарушения изготовителем (исполнителем, продавцом, уполномоченной организацией или уполномоченным индивидуальным предпринимателем, импортером) прав потребителя, предусмотренных законами и правовыми актами Российской Федерации, регулирующими отношения в области защиты прав потребителей, подлежит компенсации причинителем вреда при наличии его вины.
(пункт 1 статьи 15 Закона РФ «О защите прав потребителей»)
Со страховой взысканы 7 000 рублей компенсации морального вреда и 50 000 рублей штрафа. Суд сослался на статью 16.1 закона об ОСАГО и на позицию Верховного Суда о штрафе за неорганизацию ремонта. Просьбу страховой уменьшить штраф суд отклонил.
Взыскали судебные расходы
С виновника взысканы расходы на независимую экспертизу, дефектовку и госпошлину: в сумме 25 762 рубля.
Почему позиция сработала
Итог сложился из нескольких элементов. Клиент с самого начала просил ремонт и соглашался на доплату, поэтому замена ремонта деньгами стала нарушением со стороны страховой. Иск был предъявлен сразу к страховой и к виновнику, и когда за день до решения Конституционный Суд ограничил ответственность страховщиков лимитом, остаток ущерба просто перешёл на виновника. Вина водителя Chevrolet Niva подтверждена видеозаписью и фотографиями, а свою версию он доказать не пытался. Рыночная стоимость ремонта установлена судебной экспертизой, которую никто не оспорил. В результате суд взыскал в пользу клиента 604 180 рублей, и апелляция это решение сохранила.
Правило: при европротоколе страховая платит в пределах 100 000 рублей, а остаток до реальной стоимости ремонта платит виновник
Европротокол удобен: не нужно ждать полицию. Но у бумажного извещения есть лимит: страховая выплата не может превышать 100 000 рублей. Если ремонт стоит дороже, остаток не исчезает. Его должен возместить виновник ДТП по статьям 1064 и 1072 ГК РФ.
Формула в нашем деле выглядит так: рыночная стоимость ремонта по судебной экспертизе (около 623 000 рублей) минус выплата страховой (100 000 рублей) и стоимость заменяемых деталей, которые остаются у владельца. Получилось 521 418 рублей, их суд и взыскал с виновника.
После Постановления Конституционного Суда № 34-П от 26 мая 2026 года этот подход стал ещё важнее. Раньше суды часто взыскивали всю разницу до рыночной цены ремонта со страховой, если она не организовала ремонт. Теперь ответственность страховщика в таких спорах по общему правилу ограничена страховой суммой. Поэтому безопаснее сразу предъявлять иск к обоим: страховщику и виновнику. Тогда суд распределит суммы между ними, и потерпевший получит полное возмещение в любом случае.
При этом страховая не уходит от ответственности совсем. Если она не организовала ремонт, хотя потерпевший его просил, с неё взыскивают штраф и компенсацию морального вреда.
Что это значит для вас
Если ДТП оформлено по европротоколу, а ремонт дороже 100 000 рублей. Выплата страховой не закрывает вопрос. Остаток до реальной стоимости ремонта можно взыскать с виновника ДТП.
Если вы хотите ремонт, а не деньги. Пишите это в заявлении прямо и указывайте, что согласны на доплату сверх лимита. Тогда замена ремонта деньгами без вашего согласия будет нарушением, за которое страховая ответит штрафом и моральным вредом.
Если страховая называет разные суммы доплаты. Сохраняйте все письма. Разные цифры в ответах страховщика и выплата до того, как доплата вообще определена, суд оценивает как неорганизацию ремонта.
Если вы собираетесь в суд по ОСАГО после 26 мая 2026 года. Подавайте иск сразу к страховой и к виновнику. После Постановления КС № 34-П это самый надёжный способ не потерять деньги из-за того, что суд сочтёт ответчиком другую сторону.
Если виновник говорит, что вы тоже виноваты. Видеозапись с регистратора и фотографии с места ДТП часто решают спор. А если виновник не просит судебную экспертизу по механизму ДТП, его слова остаются просто словами.
В статье использованы данные решения Кировского районного суда г. Ярославля.
Статья описывает конкретное дело и основана на нормах права и судебной практике, действовавших на момент его рассмотрения. Законодательство и судебная практика могли измениться, поэтому все приведённые ссылки на законы и иные акты необходимо проверять на актуальность на текущую дату. Материал носит информационный характер и не является юридической консультацией по Вашей ситуации. Для оценки своего случая обратитесь за консультацией.