Коротко о деле
| Клиент | Владелец Mitsubishi Xpander Cross, в машину которого въехал грузовик, находящийся в лизинге |
| Задача | Получить разницу между выплатой по европротоколу и реальной стоимостью ремонта |
| Сложность | Грузовик принадлежал лизинговой компании, пользовалась им другая компания, за рулём был её работник, а клиент уже подписал со страховой соглашение о выплате деньгами |
| Результат | Суд взыскал с компании-работодателя водителя 149 224 ₽: ущерб сверх страховой выплаты по рыночным ценам и расходы на оценку |
Это кейс со стороны потерпевшего. ДТП оформили по европротоколу, клиент подписал со своей страховой соглашение и получил 100 000 рублей. Ремонт по рыночным ценам стоил почти в два с половиной раза больше. Виновником был водитель грузовика, который находился в лизинге: собственником значилась лизинговая компания, а пользовалась машиной другая организация. Мы разобрались, кто здесь отвечает, и суд взыскал всю разницу с компании, в которой работал водитель. Решение вступило в законную силу и исполнено.
Клиент и ситуация
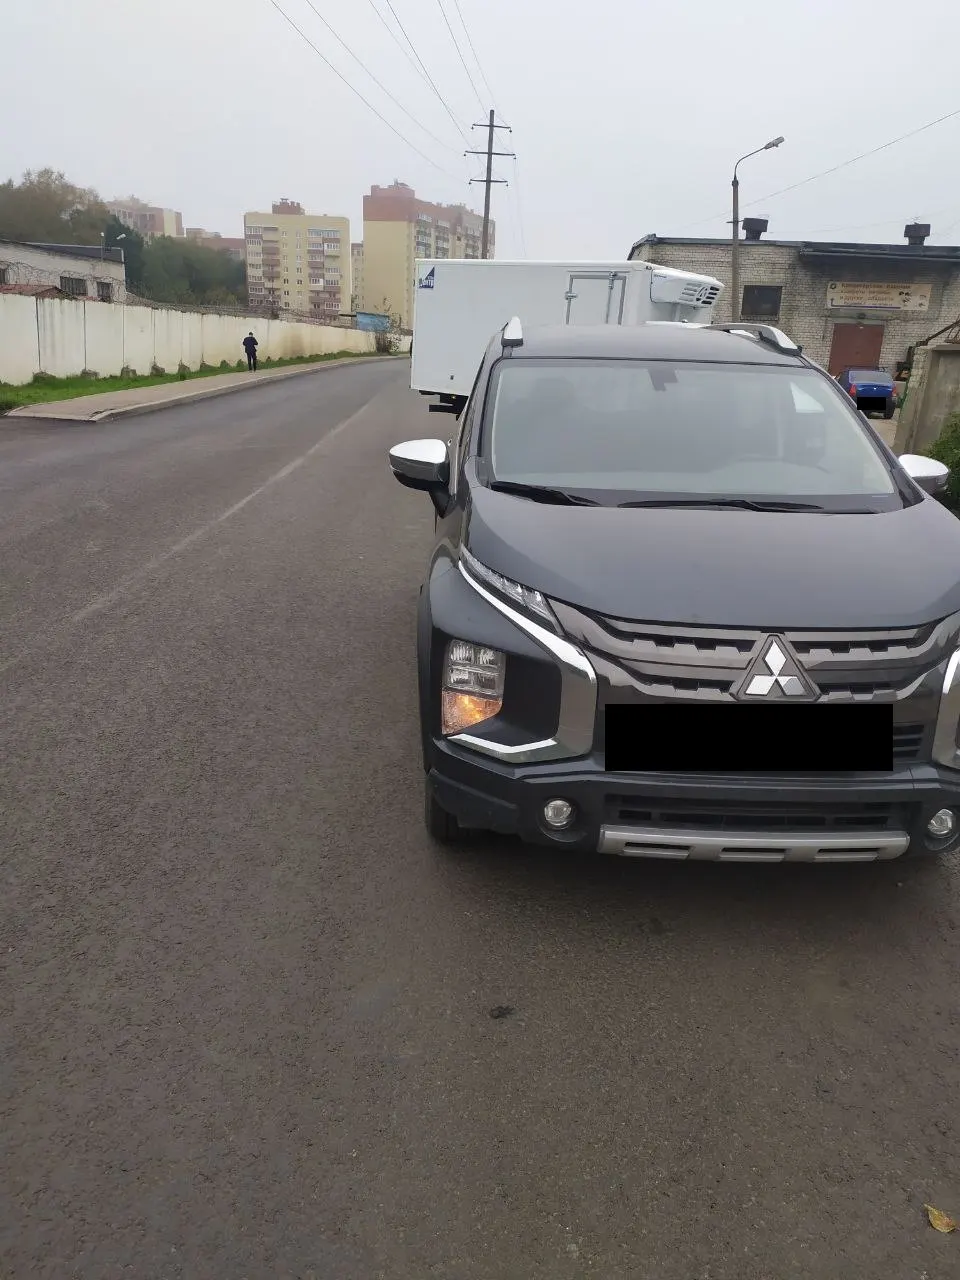
К нам обратился владелец Mitsubishi Xpander Cross. 12 сентября 2023 года в Ярославле, на улице Журавлёва, в его машину въехал грузовой автомобиль. Виновником ДТП признан водитель грузовика.
Грузовик находился в лизинге: лизингодателем, то есть собственником, было ООО «Совкомбанк Лизинг», а лизингополучателем, который пользовался машиной, ООО «Ароса».
Участники оформили ДТП без вызова полиции, по европротоколу. Клиент обратился в свою страховую, АО «АльфаСтрахование». 28 сентября 2023 года он подписал со страховой соглашение о выплате возмещения деньгами в размере 100 000 рублей, и 6 октября страховая эти деньги перечислила.
По заключению, которое подготовили по заказу самой страховой, ремонт машины стоил 185 051 рубль без учёта износа. Клиент просил доплату, но страховая отказала.
Независимый эксперт оценил ремонт по среднерыночным ценам без учёта износа в 245 122,06 рубля. Утилизационная стоимость заменяемых деталей составила 1 298,06 рубля.
Задача
Цель состояла в том, чтобы взыскать разницу между полученными 100 000 рублями и реальной стоимостью ремонта. Для этого нужно было ответить на два вопроса: не мешает ли этому подписанное со страховой соглашение и кто именно должен платить, когда машина виновника в лизинге, а за рулём был наёмный водитель.
Результат
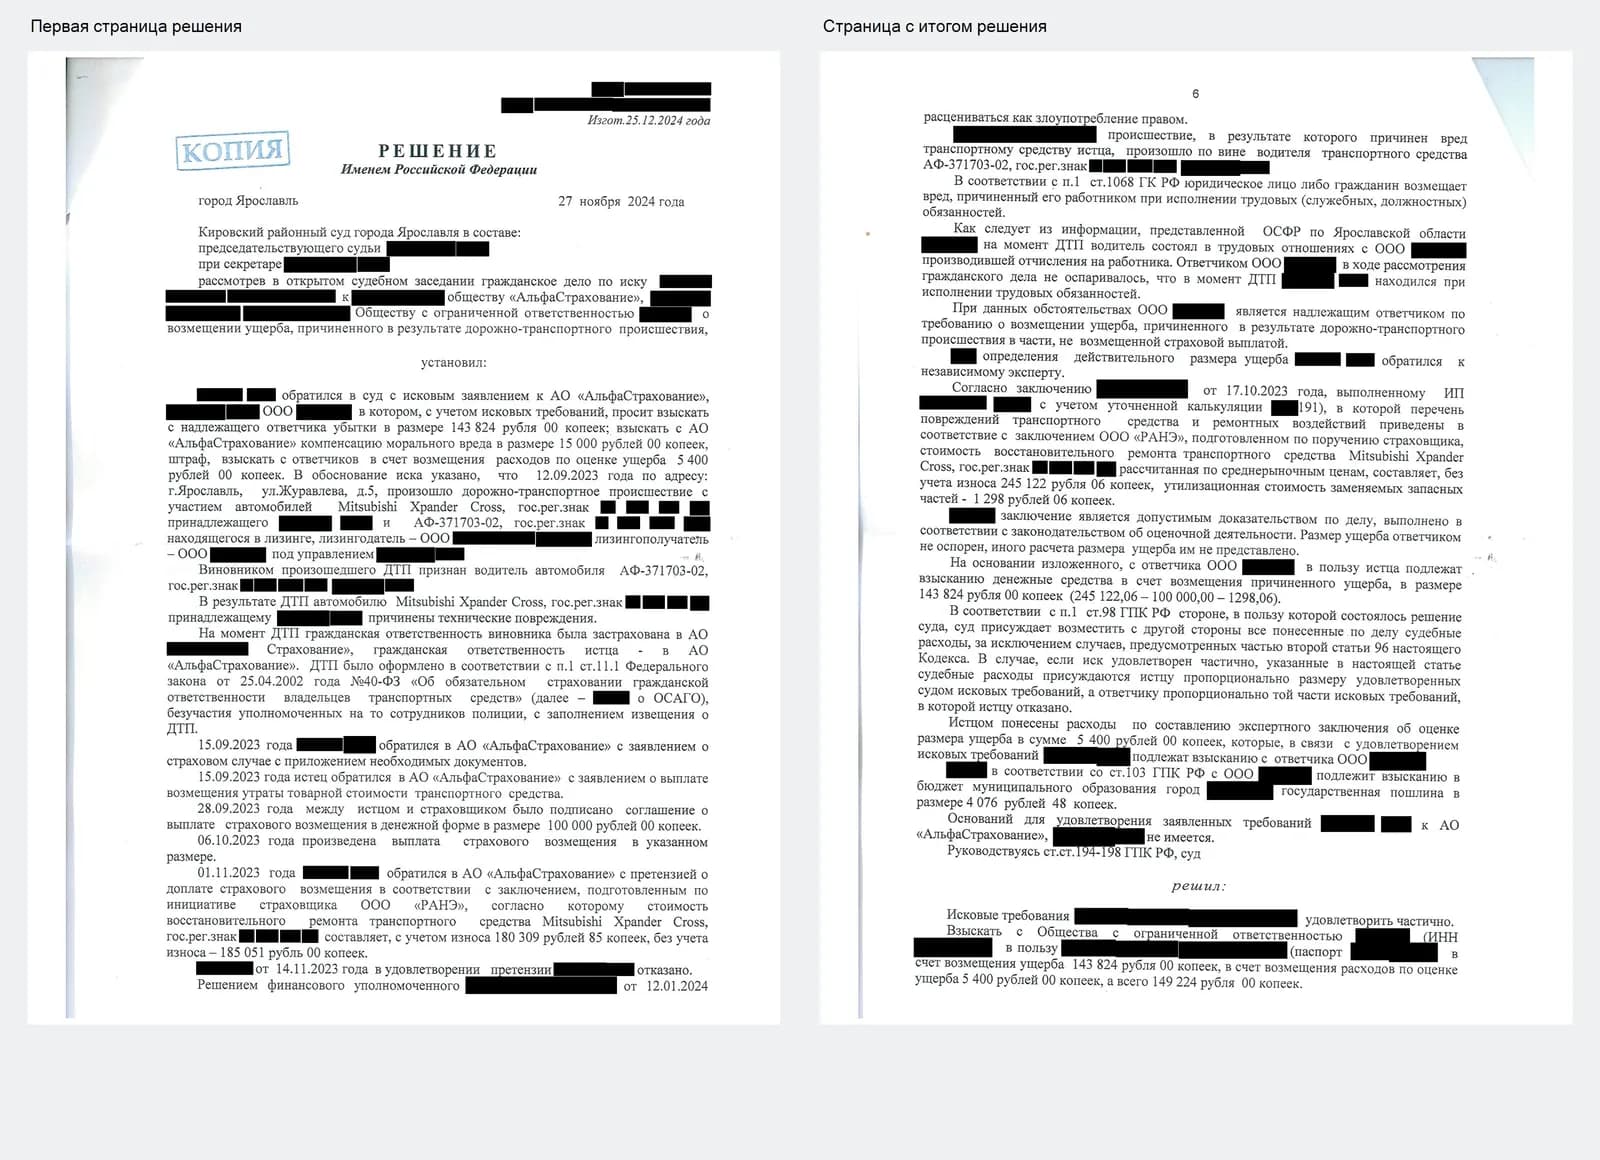
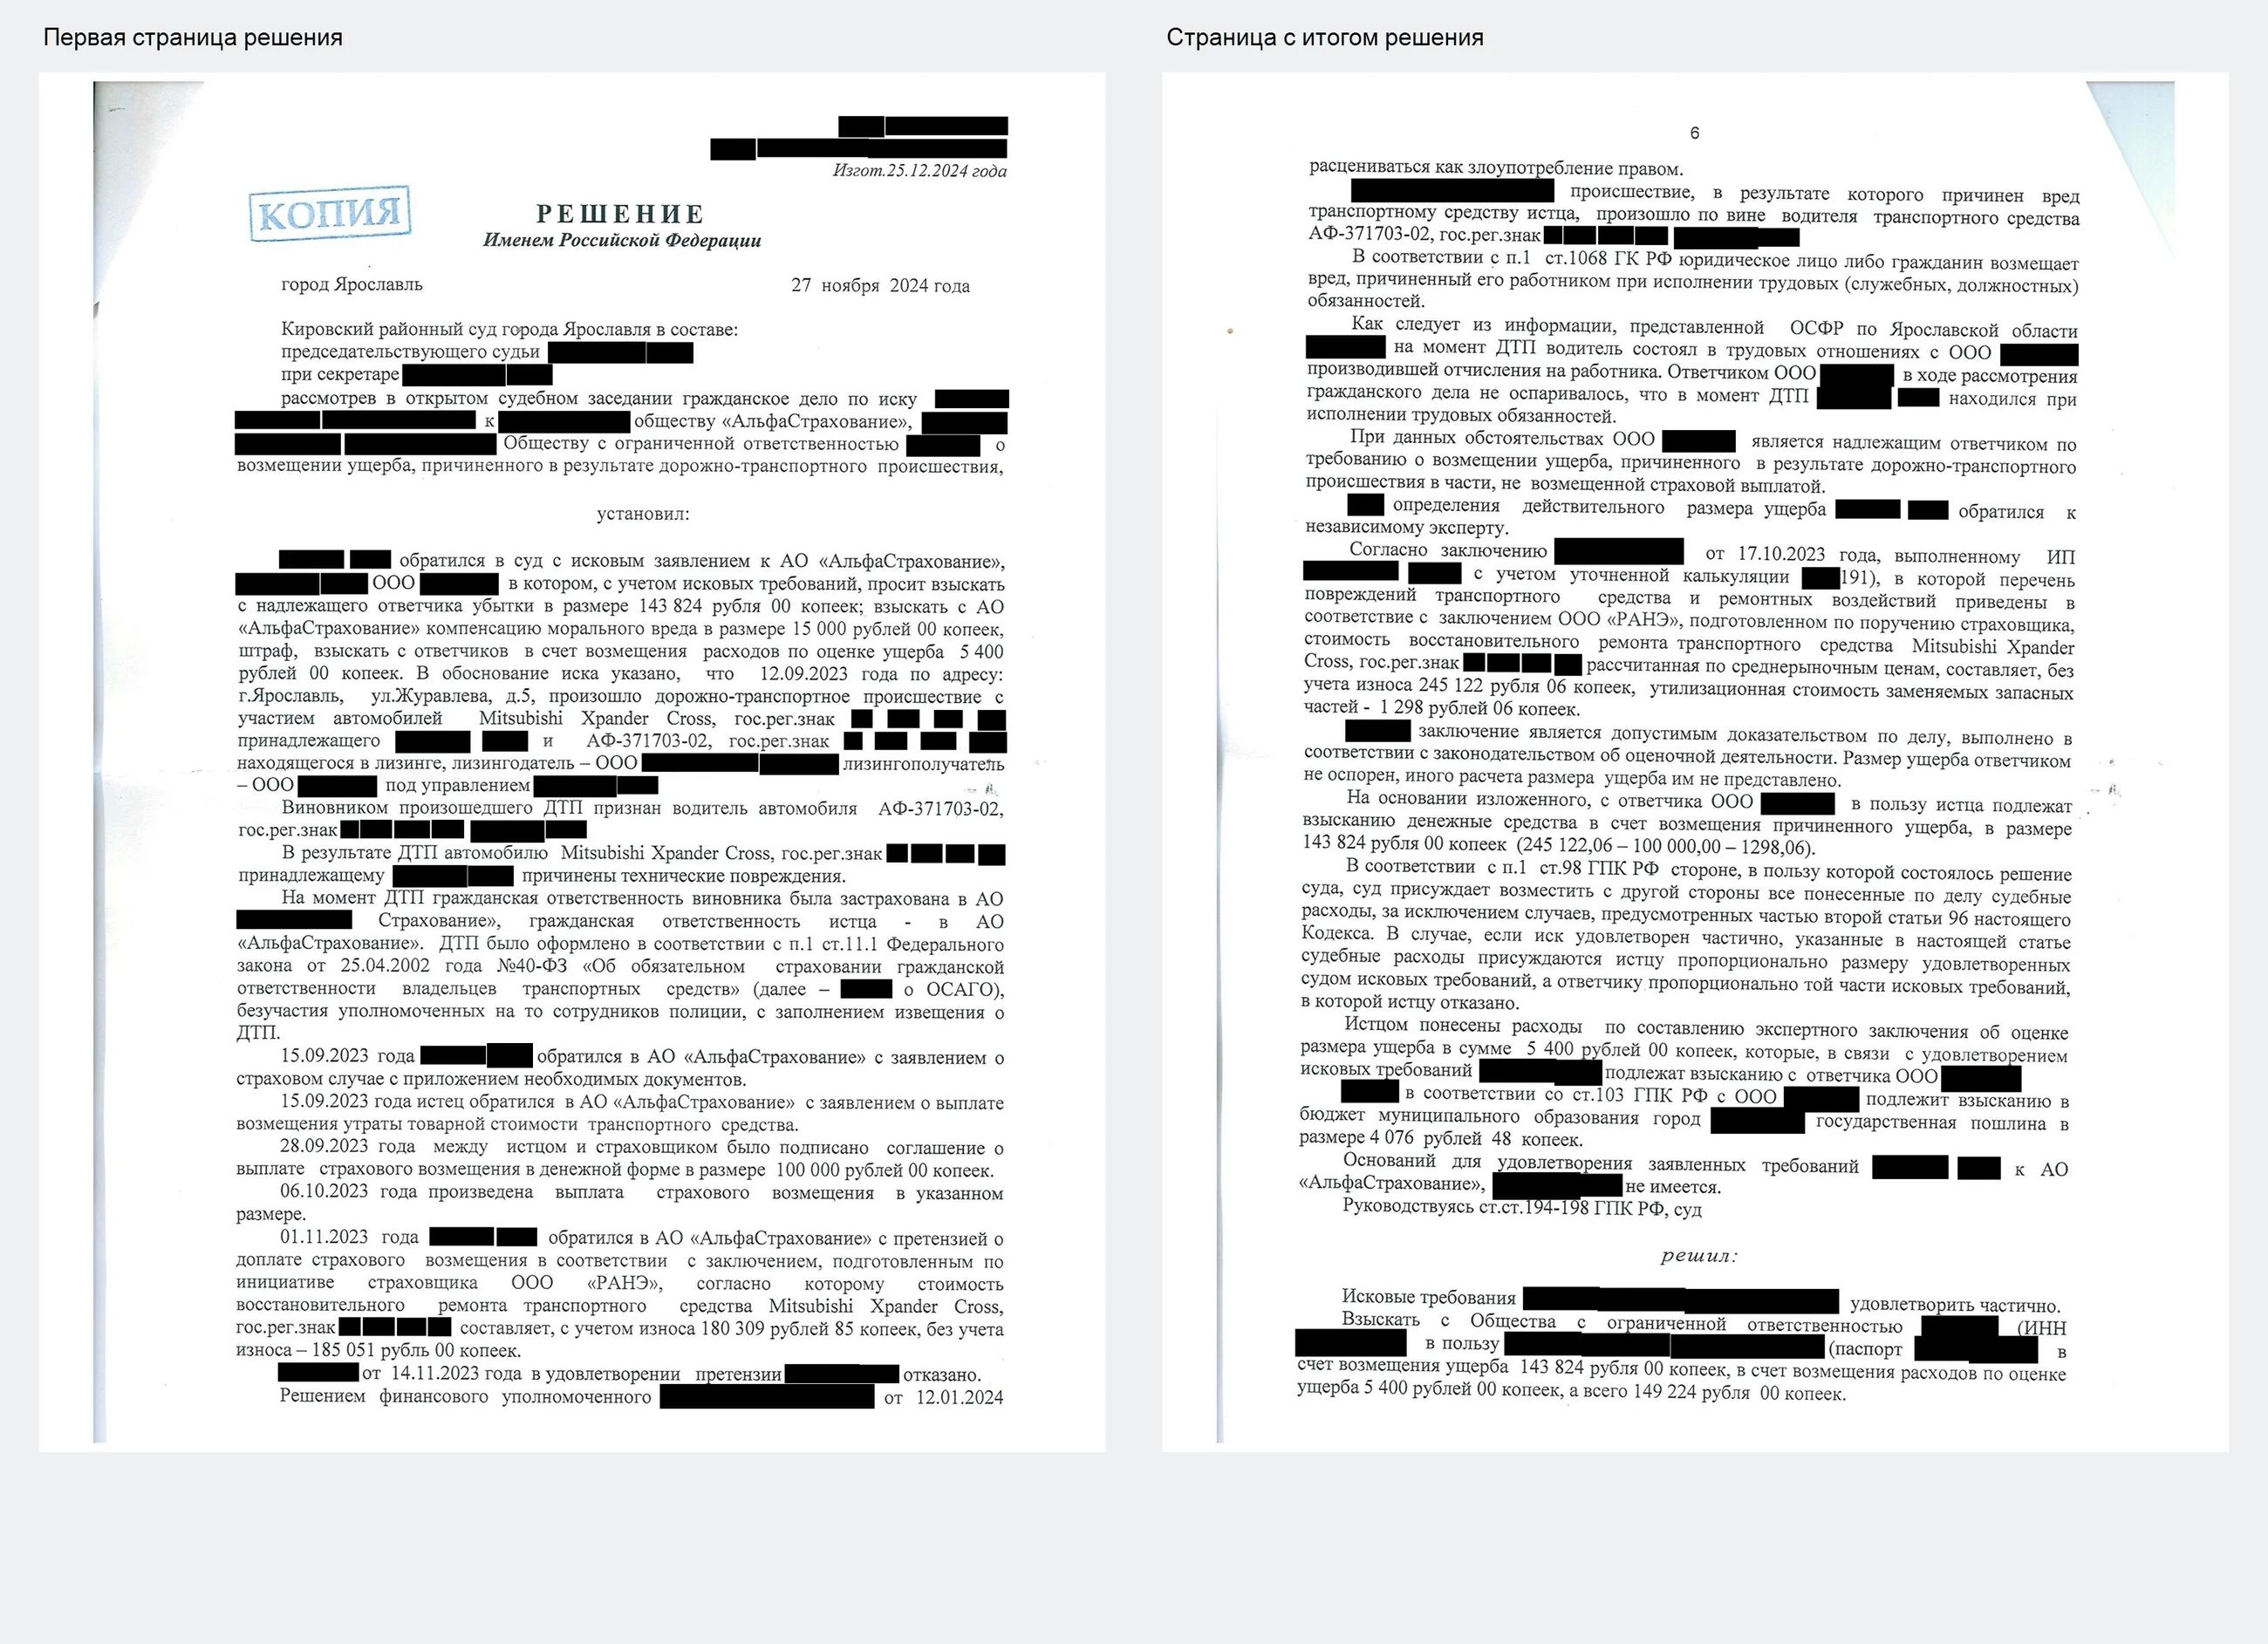
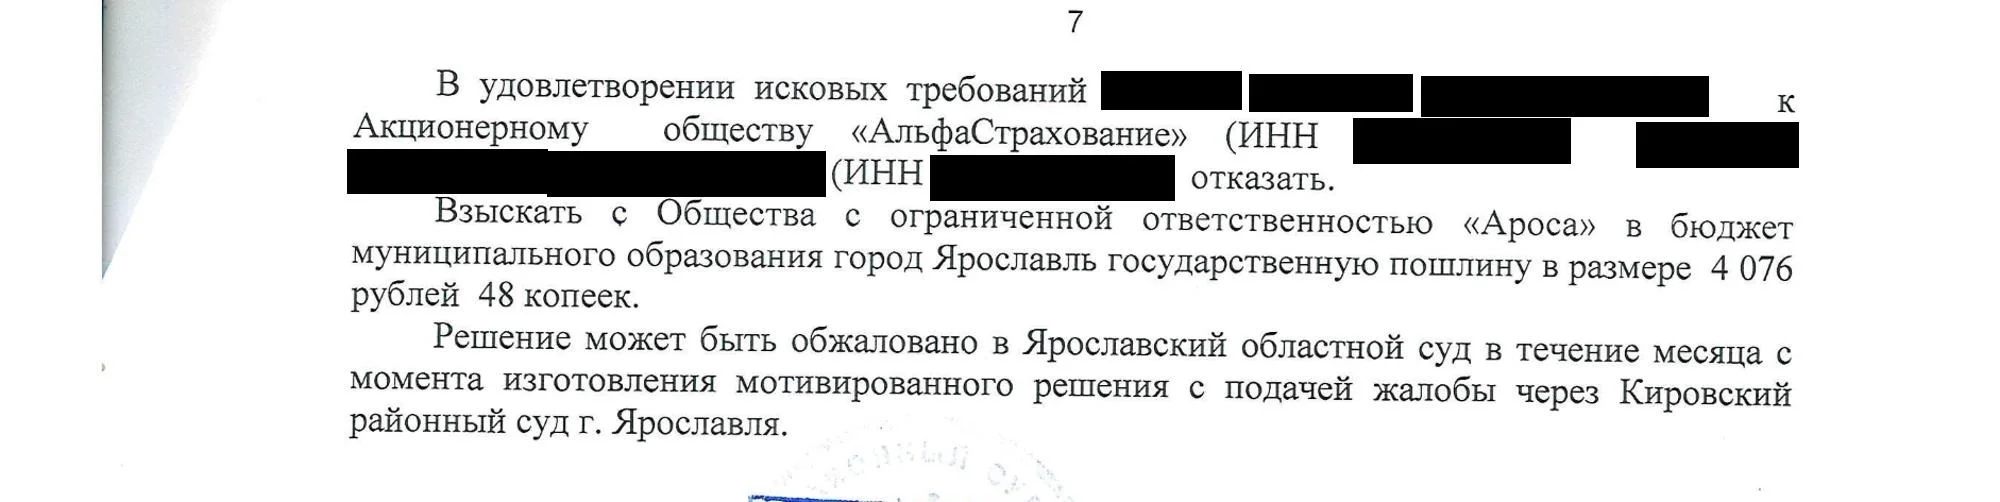
Решением Кировского районного суда г. Ярославля от 27 ноября 2024 года с ООО «Ароса» в пользу клиента взыскано:
| Что взыскано | Сумма |
|---|---|
| Ущерб сверх страховой выплаты | 143 824,00 ₽ |
| Расходы на оценку | 5 400,00 ₽ |
| Итого | 149 224,00 ₽ |
Решение вступило в законную силу и исполнено.
Что мы сделали
Предъявили иск так, чтобы суд определил надлежащего ответчика
В этом деле было сразу несколько лиц, к которым теоретически можно было предъявить требования: страховая, водитель грузовика и компания, которая пользовалась грузовиком. Мы заявили требование о взыскании ущерба с надлежащего ответчика и привлекли всех. Суд разобрался в ролях и определил, что платить должна ООО «Ароса».
Доказали, что отвечает работодатель водителя
Главный вопрос дела: кто отвечает за вред, если машина в лизинге. Здесь важно понимать, как устроен лизинг. Лизинговая компания покупает машину и формально остаётся её собственником, но сама машиной не пользуется. Эксплуатирует машину лизингополучатель, в нашем случае ООО «Ароса». А за рулём был работник этой компании.
Закон прямо говорит, кто отвечает за вред, причинённый работником:
Юридическое лицо либо гражданин возмещает вред, причиненный его работником при исполнении трудовых (служебных, должностных) обязанностей.
(абзац первый пункта 1 статьи 1068 Гражданского кодекса РФ)
Трудовые отношения водителя с ООО «Ароса» суд установил по данным Социального фонда: компания производила отчисления за этого работника. Сама компания в суде не оспаривала, что в момент ДТП водитель находился при исполнении трудовых обязанностей. Поэтому суд признал её надлежащим ответчиком по требованию о возмещении ущерба в части, не покрытой страховой выплатой.
Показали, что соглашение со страховой не лишает права на разницу
Ответчики в таких делах часто говорят: вы сами согласились на деньги, значит, претензий быть не может. Но соглашение со страховой закрывает вопрос только со страховой. К виновнику оно отношения не имеет.
Верховный Суд прямо разъясняет:
При реализации потерпевшим права на получение страхового возмещения в форме страховой выплаты, в том числе в случаях, предусмотренных пунктом 16.1 статьи 12 Закона об ОСАГО, с причинителя вреда в пользу потерпевшего подлежит взысканию разница между фактическим размером ущерба и надлежащим размером страховой выплаты.
(пункт 64 Постановления Пленума Верховного Суда РФ от 08.11.2022 № 31)
Суд сослался на это разъяснение и указал, что получение возмещения деньгами является правомерным поведением потерпевшего и само по себе не может расцениваться как злоупотребление правом.
Основа этого правила в Гражданском кодексе:
Юридическое лицо или гражданин, застраховавшие свою ответственность в порядке добровольного или обязательного страхования в пользу потерпевшего (статья 931, пункт 1 статьи 935), в случае, когда страховое возмещение недостаточно для того, чтобы полностью возместить причиненный вред, возмещают разницу между страховым возмещением и фактическим размером ущерба.
(статья 1072 Гражданского кодекса РФ)
Учли лимит европротокола
При оформлении ДТП без полиции страховое возмещение ограничено:
В случае оформления документов о дорожно-транспортном происшествии без участия уполномоченных на то сотрудников полиции размер страхового возмещения, причитающегося потерпевшему в счет возмещения вреда, причиненного его транспортному средству, не может превышать 100 тысяч рублей, за исключением случаев, предусмотренных пунктом 6 настоящей статьи.
(пункт 4 статьи 11.1 Федерального закона «Об обязательном страховании гражданской ответственности владельцев транспортных средств»)
Даже по оценке самой страховой ремонт стоил больше 100 000 рублей. Значит, страховая выплатила максимум, который был возможен по европротоколу. Всё, что сверх этого, должен возместить тот, кто отвечает за вред.
Привели оценку в соответствие с заключением страховой
Чтобы у ответчика не было повода спорить о перечне повреждений, мы уточнили калькуляцию независимого эксперта: перечень повреждений и ремонтных воздействий привели в соответствие с заключением, которое подготовили по поручению страховщика. Разница осталась только в ценах: по Единой методике у страховой и по среднерыночным ценам у нашего эксперта.
Суд признал заключение допустимым доказательством. Ответчик размер ущерба не оспорил и своего расчёта не представил. Расчёт:
245 122,06 (рыночный ремонт) − 100 000 (выплата страховой) − 1 298,06 (утилизация деталей) = 143 824 рубля.
Расходы на оценку 5 400 рублей суд также взыскал с ООО «Ароса».
Почему позиция сработала
Итог сложился из нескольких элементов. Мы привлекли к делу всех, кто мог отвечать за вред, и суд определил надлежащего ответчика. Трудовые отношения водителя с компанией подтвердили данные Социального фонда, а сама компания не спорила, что водитель был при исполнении. Соглашение со страховой о выплате деньгами не помешало взыскать разницу с виновной стороны, потому что Верховный Суд прямо признаёт такое поведение правомерным. Оценка была согласована с перечнем повреждений страховщика, поэтому спорить было не о чем. В результате суд взыскал 149 224 рубля.
Правило: если машина виновника в лизинге, ищите, кто ей пользовался и кто работодатель водителя
Машины в лизинге встречаются на дорогах всё чаще: грузовики, фургоны, служебные легковые автомобили. В документах о ДТП собственником может значиться лизинговая компания, и это сбивает с толку. Но лизинговая компания, как правило, машиной не пользуется. Требования о возмещении ущерба сверх ОСАГО обычно предъявляют к тому, кто эксплуатирует машину, а если за рулём был наёмный водитель, к его работодателю.
Что нужно сделать:
- выяснить по документам о ДТП, кто собственник машины и кто лизингополучатель;
- узнать, работал ли водитель в компании-лизингополучателе: в суде это подтверждается, например, сведениями Социального фонда;
- предъявить иск к надлежащему ответчику, а при сомнениях привлечь всех возможных участников и попросить суд определить, кто должен платить.
И о соглашении со страховой. Если вы согласились на выплату деньгами, это не мешает потом взыскать разницу до реальной стоимости ремонта с виновника или с того, кто за него отвечает. Главное, чтобы страховая выплатила столько, сколько положено по закону, или, как в нашем деле, максимум по европротоколу.
Совет по оценке. Если у страховой уже есть своё заключение, имеет смысл привести перечень повреждений в своей оценке в соответствие с ним. Тогда спор сводится только к ценам, а в нём на стороне потерпевшего прямая позиция Верховного Суда о возмещении по рыночной стоимости.
Что это значит для вас
Если машина виновника в лизинге. Не останавливайтесь на том, что собственником значится лизинговая компания. Выясните, кто пользуется машиной и где работает водитель.
Если вы подписали со страховой соглашение о выплате деньгами. Это не лишает вас права взыскать разницу до реальной стоимости ремонта с виновной стороны.
Если ДТП оформлено по европротоколу. Лимит 100 000 рублей ограничивает только страховую выплату. Остаток взыскивается с того, кто отвечает за вред.
Если виновник был на работе. Отвечает его работодатель. С компании получить деньги обычно надёжнее, чем с водителя.
Если страховая уже оценила повреждения. Используйте её перечень в своей оценке, чтобы ответчику было нечего оспаривать.
В статье использованы данные решения Кировского районного суда г. Ярославля.
Статья описывает конкретное дело и основана на нормах права и судебной практике, действовавших на момент его рассмотрения. Законодательство и судебная практика могли измениться, поэтому все приведённые ссылки на законы и иные акты необходимо проверять на актуальность на текущую дату. Материал носит информационный характер и не является юридической консультацией по Вашей ситуации. Для оценки своего случая обратитесь за консультацией.